每日简报 · 2026-10-29
信息截止:2026-10-29 08:12(北京时间)。主要覆盖 10-28 08:10 至 10-29 08:12,即美东 10-27 晚到 10-28 周三全天,含微软、谷歌母公司 Alphabet、ServiceNow 于美东 10-28 盘后(北京时间 10-29 清晨)发布的季报。第 3 条提到的 Artificial Analysis 指数改版发布于 10-27,上期漏看,本期补入并注明时间。已与 10-27、10-28 两期对比:上期「持续追踪」第 1 条(三大云财报)本期兑现为第 1、2 条;Gemini 4 Argon、Anthropic S-1、微软自愿离职方案只写增量。
一、今日判断
AI 的钱第一次在财报里被单独拎出来看:微软按关联方规则披露,OpenAI 一个季度给它贡献了 100 亿美元收入,Azure 也第一次公布了美元金额;谷歌云收入翻倍、积压订单 5610 亿美元。但市场给两家的反应截然相反:微软盘后涨约 4%,Alphabet 跌超 10%,分界线是现金流——谷歌本季自由现金流为负 91 亿美元,长期债务一年涨到 1251 亿美元,搜索收入还因为「AI 模式变现更低」放缓。同一天,从 GitHub 到 Anthropic、ServiceNow,卖 AI 的公司都在做同一件事:把按席位收费改成按用量收费,再给客户一张「这笔钱花在哪了」的账单。我的判断是:AI 已经从「有没有收入」进入「收入能不能盖过投入、客户能不能看懂账单」的阶段;能力前沿还在快速前移(Gemini 4 Carbon 两周内接替 Argon),但这一周真正决定行业节奏的是财务报表,而不是排行榜。
微软季报:OpenAI 一个季度贡献 100 亿美元收入,Azure 首次公布金额 332 亿美元,增速 48%
为什么重要:过去外界只能从 OpenAI 的融资消息倒推它给微软带来多少生意,这次有了审计口径的数字:一个季度 100 亿美元,比 Xbox(54 亿)和搜索广告(66 亿)都大。这说明两件事:一是 OpenAI 的算力开支正在大量流进微软的收入表,AI 实验室的成本就是云厂商的收入;二是微软的增长对单一客户的依赖比它愿意强调的更深。Nadella 在电话会上说「四个大客户买很多算力、撑几个季度增长,那不算生意」,恰恰点出了外界的担心。另一面,Copilot 从席位转向用量的速度慢于 GitHub,Hood 直说这是「更慢的转变」,说明知识工作者的 AI 账单还没有像程序员那样自然地按量增长。我的立场是:这份季报证明 AI 需求真实、而且正在变成可计量的收入,但「AI 收入」里有相当一部分是 AI 公司之间互相付钱,判断行业成色要看最终企业客户的用量,而不是云厂商的总增速。反方检验:100 亿美元中收入分成与 Azure 算力费各占多少未披露;OpenAI 应收款上升意味着部分收入尚未变成现金;剩余履约义务中 AI 实验室合同的占比也未拆分。
谷歌云收入翻倍、积压订单 5610 亿美元,但自由现金流转负、盘后跌超 10%;谷歌承认 AI 模式变现更低
为什么重要:这是第一次由谷歌自己承认,AI 搜索在提高查询量的同时降低了单次查询的广告收入。它把「AI 会不会吃掉搜索广告」从推测变成了财报口径的事实,也解释了谷歌为什么急着把广告塞进 AI 模式和追问里。云业务则是反面:积压订单、TPU 外卖和 token 量都说明谷歌在算力生意上赚到了钱,但它同时在借钱、在租第三方算力(公司提示第四季度云利润率将承压)。我的立场是:Alphabet 这一季的意义在于把 AI 的两种商业模式放进了同一张报表——卖算力(云和 TPU)越来越赚钱,用 AI 改造自家旧产品(搜索)短期在稀释利润;投资人跌 10% 是在给后者定价。反方检验:搜索放缓的主因按公司说法是汇率与行业,AI 模式只是三个原因之一且未量化;查询量创五年新高,变现可能只是滞后;负现金流有一次性罚款与备货因素。
Gemini 4 Carbon 发布:先只给网络安全防守方用,在改版后的智能指数上排第一;改版同时显示开放权重模型差距拉大
为什么重要:三件事叠在一起值得记下。第一,「先给防守方」正在成为前沿模型的标准发布方式,网络安全能力已经强到实验室不敢直接全量开放,这意味着能力领先和可用性之间出现了时间差,开发者能买到的往往不是最强的那一版。第二,评测从公开题库转向私有题库后,开放权重模型的落后幅度从 3 分变成 12 分,过去「开源只落后几个月」的判断可能部分来自刷公开题的污染;这对把开源模型当作闭源平替的企业是个提醒。第三,谷歌 CEO 在财报会上公开讲 RSI,说明「模型帮着造下一代模型」已经从研究话题变成了对投资人的叙事。我的立场是:Carbon 的跑分本身会很快被超过,更值得追的是两个结构性变化——高危能力模型的分级开放,以及私有评测改写开源与闭源的差距。反方检验:基准成绩均为谷歌自报,Chrome 团队「比另一家实验室的大模型好 10 倍」没有给出对比对象和方法;Artificial Analysis 的私有题同样无法被外部复核;Kimi K3.1 Pro 承诺 11-4 前放出权重,放出后差距会缩小。
GitHub:智能体起草的 PR 已超过四成;Copilot Fusion 按任务自动选模型,企业版不再单独买 Copilot、按 AI 额度付费
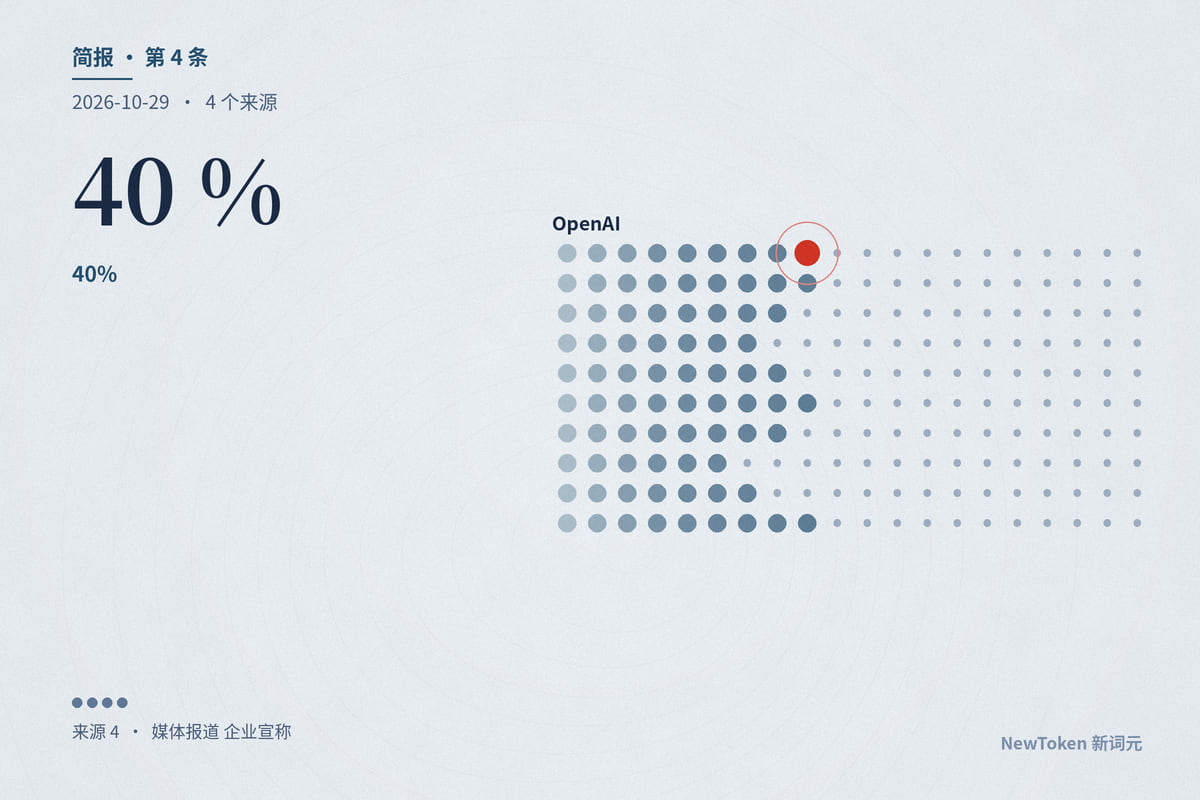
为什么重要:这是第一次有平台级数据显示智能体已经是代码协作的主要「提交者」之一,且半年内比例翻了一倍多。随之而来的是两个产业变化:一是模型选择正在从开发者手里转到平台手里,Fusion 这类路由层让「用哪家模型」变成平台按成本和效果自动决定的事,单一模型厂商对开发者的直接绑定会被削弱;二是 GitHub 把 Copilot 从附加订阅改成按用量计费,延续了上期政府按 token 采购的方向,也印证了微软电话会上「开发者比知识工作者更快接受按量付费」的说法。我的立场是:模型实验室最该警惕的不是另一家实验室,而是夹在它和用户之间、掌握路由权的平台;GitHub 背后是微软,它同时是 OpenAI 的股东和 Anthropic 模型的分销方,路由规则本身就是商业筹码。反方检验:40% 是「由智能体起草初稿」,不等于被合并、更不等于质量合格;Fusion 的成本对比来自 GitHub 自选的评测与配置;按额度计费对重度用户可能比旧的席位价更贵。
企业开始追问「AI 的钱花在哪了」:Anthropic 给管理者出智能报告和团队共享预算,ServiceNow 把 AI 合同额目标上调到 17 亿美元
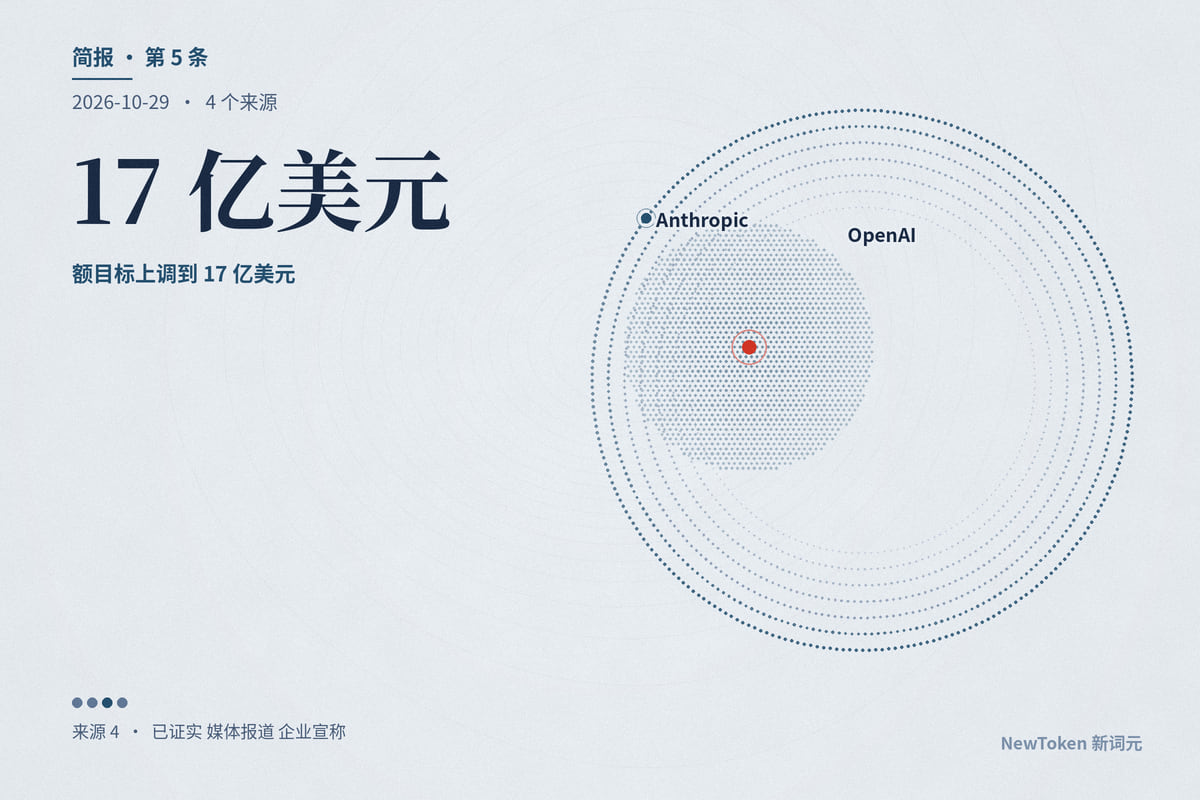
为什么重要:Jellyfish 那句话最能说明问题:2% 的工程成本不大,但 10 倍的增长是大多数 CFO 没做进预算的。当 AI 从席位费变成随用量浮动的支出,企业的问题就从「要不要买」变成「这个月为什么花了这么多、换来了什么」。Anthropic 的报告功能本质上是把前线部署工程师(FDE)的排查工作产品化,既帮客户证明投入有回报,也让客户把工作流、技能和规则沉淀在 Claude 上,换供应商的成本随之上升。ServiceNow 则在争另一个位置:不做模型,做所有模型和智能体的「治理和执行层」,与上期甲骨文把企业软件做成 ChatGPT 插件的路线一起看,企业软件厂商正在分成两派——把入口让给 ChatGPT,或者把自己做成管住所有智能体的控制台。我的立场是:按用量计费的普及一定会催生「AI 支出管理」这个新品类,第一批产品由模型厂商自己做,这里有明显的利益冲突,独立的第三方计量与审计工具会有机会。反方检验:智能报告基于抽样会话,归类和花费归因由 Claude 自己完成,客观性需要客户自行校验;ServiceNow 盘后股价下跌,AI 合同额 17 亿美元相对其全年约 158 亿美元的订阅收入指引仍小;OpenAI 合作的多数功能要到 2027 年。
引用与数据Markdown 镜像 · JSON · 事件 ID:evt-20261029-01、evt-20261029-02、evt-20261029-03、evt-20261029-04、evt-20261029-05