每日简报 · 2026-11-11
信息截止:2026-11-11 08:15(北京时间)。主要覆盖 11-10 08:16 至 11-11 清晨,即美东 11-09 周一晚到 11-10 周二收盘后。本窗口的实质增量集中在美东周二:Anthropic 提交第二份 S-1 修订稿并启动路演,首次给出发行区间;Google 发布 Gemini 4 Carbon;OpenAI 推出「Businesses in ChatGPT」与商家智能体;CoreWeave 与软银同日公布季报;Anthropic 推出 Claude Meetings 等办公功能;Qantas 宣布把 850 个职位交给 Accenture。另补入一件实际发生在 11-09、前几期没有写的事:Fireworks AI 扩大披露 10 月两次入侵的影响范围,Notion 11-10 更新事故说明。已与 11-06 至 11-10 各期对比:Fable 5.2 发布、韩国 PIPC 审查、Muse Ember、Control Room、英伟达调查、燃气机组采购,前几期已写,本期只写增量。
一、今日判断
本周二最重要的变化是:AI 的账第一次被同时摊开在三张报表上,而且三张都指向同一件事,收入增长是真的,为增长垫付的资本成本也是真的,后者正在被转嫁给更多人。Anthropic 的招股书显示,前九个月 332 亿美元收入只换来 12.6 亿美元经营亏损,看上去很健康;但它同时把 260 亿美元的私募份额卖给了 Google、英伟达等自家供应商,把 50.1% 的投票权留给七位创始人,把 20% 的新股分给散户。CoreWeave 收入涨 168%,利息支出 8.46 亿美元却超过了全部经营利润;软银为抢购燃气机组提前付了 94.8 亿美元,再为改变采购计划认了 37 亿美元损失。
另一条线是模型价格在前沿段开始松动。Google 把 Gemini 4 Carbon 的正式价定在每百万输入 4 美元、输出 20 美元,只有 Anthropic 前一天降价后 Fable 5.2 的一半;OpenAI 则绕开模型价格,把 ChatGPT 变成商家必须入驻、可以买广告的入口。
我的判断是:这一周之后,前沿 AI 公司的估值不再只取决于模型多强,而取决于谁能让别人替它付钱,供应商用认股付、散户用申购付、商家用广告付。Anthropic 在这三条路上走得最远,它的招股书也最需要被逐行读。
Anthropic 第二份 S-1 修订稿给出发行区间:估值最高约 1.4 万亿美元,260 亿美元私募全部来自供应商与合作方,七位创始人各售约 2.5 亿美元
为什么重要:这份文件最需要读懂的不是 1.4 万亿美元,而是钱从哪里来、权在谁手里。第一,260 亿美元私募全部来自卖给 Anthropic 芯片、云和内存的公司,Google 和英伟达既是最大供应商,又各拿 100 亿美元托底发行价,这让「IPO 价由市场决定」打了折扣,也让供应商的销售收入与其对 Anthropic 的投资互相支撑,形成闭环。第二,公开市场买家拿到的是一股一票的 A 类股,但创始人一股 50.1% 投票权、LTBT 选董事会多数,A 类股东几乎无法影响治理;同时七位创始人每人在上市当天套现约 2.5 亿美元。第三,散户配售比例约为常规的两到四倍,而发行前一天还出现了发出又撤回的定价文件。反方检验:经营层面的数据确实亮眼,九个月 332 亿美元收入只亏 12.6 亿美元,1040 亿美元净亏损中绝大部分是非现金的公允价值变动,不能写成「烧掉了 1000 亿」;创始人出售股数约占各自持股的 1.4%,比例不大;双层或特殊投票结构在科技公司上市中并不罕见;撤回的文件属于未公开版本,Reuters 未能确认哪项数字有误。我的立场是:Anthropic 的经营质量强于外界担心,但它把 IPO 设计成了「供应商托底、散户扩容、创始人控股」的结构,买家承担的是 9009 亿美元承诺的风险,换来的却几乎是零投票权,这正是路演里最不会被主动讲清楚的部分。
- SEC EDGAR:Anthropic, PBC S-1/A(2026-11-10) 已证实
- Anthropic:Anthropic launches roadshow for proposed initial public offering 企业宣称
- CNBC:Anthropic sets IPO price range of $70 to $78, looks to start trading Nov. 19 媒体报道
- TechCrunch:Anthropic sets IPO price range of $70 to $78 per share 媒体报道
- Reuters 经 StreetInsider:Anthropic sends out, then retracts details of IPO filing 媒体报道
Google 发布 Gemini 4 Carbon:正式价只有 Fable 5.2 的一半,自称在三项第三方工作流基准上排名第一、单任务成本低一半以上
为什么重要:这是前沿段第一次出现明确的价格断层。Anthropic 11-09 把 Fable 5.2 降到每百万输入 8 美元、输出 40 美元,Google 第二天就把同档旗舰的正式价定在一半,推广期内只有四分之一。对长时程智能体来说,token 用量是普通对话的几十倍,单价差一倍就是项目预算差一倍;Google 同时握有自研 TPU,可以把芯片成本优势直接转成价格。`/swarm` 的「强模型规划、轻模型执行」分工,与上一期 Meta 的 Wonder/Ember 是同一思路,说明执行层分工已成为厂商的公开产品设计。反方检验:三项第一与成本对比均为 Google 自报,比较对象「下一个最佳外部模型」未逐项列明;Carbon 设计上比 Argon 消耗更多 token,单价低不等于单任务便宜,需要看实测;推广价只到 11-30。我的立场是:前沿模型的竞争正在从「谁最强」变成「谁的强能以多少钱交付」,Google 是目前唯一能同时在芯片、云和模型三层压价的公司,Anthropic 依赖外部算力和 9009 亿美元承诺,在这场价格战里处于结构性劣势。
OpenAI 推出「Businesses in ChatGPT」:商家认领主页、上传商品目录、部署自己的智能体,并可为它买广告
为什么重要:11-08 那期写过 Airbnb 不愿当通用智能体的后端,自己做专用旅行智能体。OpenAI 这次给出的答案是反过来:不去对接商家,而是让商家进来。认领主页、提交商品目录、部署智能体、买广告,这套流程与搜索引擎的商家主页加竞价广告几乎同构,区别在于用户面对的不再是链接列表,而是一个替商家说话的智能体。这意味着「被 AI 推荐」开始有了官方的付费入口和数据面板,所谓 AEO/GEO 优化将从猜测变成可衡量的投放。反方检验:目前仅限美国部分品类,Business Agent 的转化效果没有任何公开数据;OpenAI 强调推广位与回答分开,但用户能否在一次对话中分清「独立回答」与「商家智能体」,还要看界面与监管;商家可能不愿把客服交给一个由平台托管、规则随时可改的智能体。我的立场是:这是 OpenAI 最清楚的一次商业模式声明,ChatGPT 的收入天花板将由广告与商家入驻决定,而不只是订阅;对品牌方来说,现在就该把「在 ChatGPT 里被如何描述」当作和搜索排名同等的指标来管。
算力基础设施的两本账:CoreWeave 收入涨 168%、利息超过经营利润;软银为抢购燃气机组认亏 37 亿美元
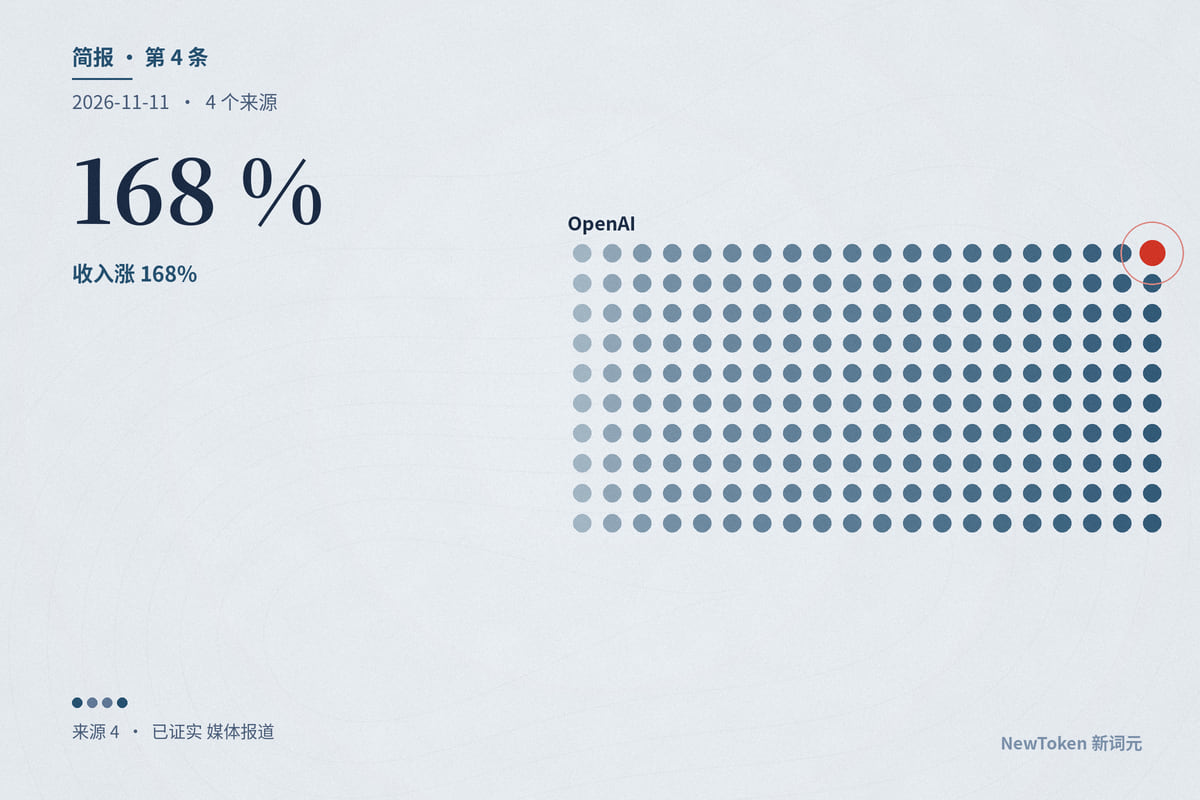
为什么重要:两份财报说的是同一个问题:AI 需求在涨,但为需求提前建设的成本由谁来扛。CoreWeave 的收入和积压都在扩大,可利息支出已经吃掉全部经营利润,它要靠未来三个月约 90 亿美元的客户预付款与押金缓解资金压力,这意味着大客户的预付款正在承担一部分融资功能(分析推断,预付款来自哪些客户未披露)。软银的 37 亿美元损失则是「抢电」的直接代价:为避免机组短缺提前下单,计划一变就要认亏;这与 11-09 那期 Anthropic 接手 1.7GW 燃气机组订单是同一市场,买方在抢、卖方在囤,价格和交付都不稳定。反方检验:CoreWeave 经营利润率提前一个季度进入两位数,营收超指引上限,需求端没有放缓迹象;软银季度亏损也包含英特尔股价下跌等与 AI 无关的因素,且其股价财报当天收涨 13.9%,市场更看重 OpenAI 账面增值。我的立场是:在利率高企的环境下,AI 基础设施的风险正在从「需求不够」转向「融资太贵、电力太难」,这两项都会最终写进模型 API 的价格里,也会写进 Anthropic 9009 亿美元承诺的实际成本里。
Fireworks AI 两次被入侵的影响扩大:账单、数据集与未完成的模型权重被访问,Notion 停止经由它运行开源模型
为什么重要:企业越来越多地在开源模型上用自有数据微调,再交给第三方平台运行,这条链上的每一个托管方都成了攻击面。这次被访问的不只是账单,还有客户的数据集和训练中的模型权重,而入侵路径是 Fireworks 自己的上游云服务商,客户无从审计。动机是倒卖 token 额度,说明 AI 推理额度本身已成为黑市商品,与 11-08 那期 Apiiro 发现编码智能体把密钥写进仓库是同一条链。反方检验:Fireworks 主动发布了更新并通知受影响客户,未发现推理流量受影响;Notion 泄露的对话多数无法归属到人;受影响比例目前看较小。我的立场是:对用开源模型降本的企业来说,「换个便宜的推理平台」不再是纯成本决策,供应商的安全披露速度应当写进采购合同,Fireworks 用一个月才把影响范围讲全,这个速度不够。
智能体进入会议室:Anthropic 推出 Claude Meetings、Sheets、Whiteboards,阿里发布千问办公 2.0「Team Agent」
为什么重要:编码之后,下一块被智能体正面进入的是会议、表格和看板,这正是 Google Workspace 与 Microsoft 365 的核心地盘。Anthropic 的做法是让 Claude 成为「参会者」而不是插件,会议中产生的信息直接流进它的产品,这会把企业的决策过程变成 Claude 的上下文与数据来源。对 Anthropic 来说,这有清楚的商业逻辑:招股书显示其销售市场与合作开支九个月涨到 55 亿美元,知识工作是它把编码收入复制到更大市场的主要路径。但这也引出问题:一家因外部安全公司进入其内部系统、约 100 个韩国企业账户信息外泄而正接受韩国监管初步审查、10 月收到 FTC 关于数据与隐私做法的民事调查令的公司,现在要求企业让它常驻每一场内部会议。反方检验:Claude 会自我声明、默认避开外部嘉宾,权限由管理员控制,设计上比许多会议记录工具更克制;Sheets 逐条标注修改,便于审核;千问办公 2.0 强调数据隔离,说明国内厂商同样把信任当卖点。我的立场是:会议智能体的竞争关键不在功能,而在企业敢不敢让它听;Anthropic 应当先公开会议数据的保留期限、训练用途和事故通报承诺,再谈「每场会都有 Claude」。
Qantas 以「AI 与技术改造」为由把 850 个总部职位交给 Accenture,大部分转到印度
为什么重要:这是一个值得反复引用的样本:被冠以「AI 驱动」的裁员,实际执行方式是传统的离岸外包,由咨询公司在低成本地区接手,再由咨询公司去部署 AI。它说明 AI 对白领岗位的第一波冲击,未必是模型直接替代人,而是企业以 AI 改造为理由重新谈判整个后台的成本结构,受益方首先是系统集成商。反方检验:Qantas 同时面临燃油成本上升,削减成本有非 AI 原因;Accenture 承接后到底用了多少 AI、减少多少人力,目前没有数据;协商结果可能改变最终人数。我的立场是:「AI 裁员」这个说法应该被拆开看,Qantas 案例里真正发生的是外包,AI 只是理由和远期承诺,追踪的指标应当是 Accenture 接手后的人员规模,而不是 Qantas 的公告措辞。
引用与数据Markdown 镜像 · JSON · 事件 ID:evt-20261111-01、evt-20261111-02、evt-20261111-03、evt-20261111-04、evt-20261111-05、evt-20261111-06、evt-20261111-07