每日简报 · 2026-11-17
信息截止:2026-11-17 08:20(北京时间)。主要覆盖 11-16 08:21 至 11-17 清晨,即美东 11-16 周一全天至周一晚。本窗口的实质增量不再只是周末复职游说的余波:美国商务部工业与安全局(BIS)发布临时最终规则,把向 Country Group D:5 或澳门总部公司远程提供大规模算力纳入许可,并对新加坡、马来西亚等五国的先进芯片出口增设许可,同一份文件还正式废止了拜登时期的人工智能扩散规则;Reuters 与 CNBC 援引知情人士称,英伟达董事会目前没有在考虑请黄仁勋复职,特朗普同日称他不介意黄仁勋回去、也还没有人证明 Alice Huang 是间谍,英伟达股价周一跌 3.7%,临时 CEO Colette Kress 将在 11-17 盘后主持三季报;美联储主席凯文·沃什(Kevin Warsh)在旧金山把超级智能「令人失望」、估值回撤并推高失业率,列为工作人员正在推演的三类情景之一。另补入一件 11-14(上周六)已见报道、前两期漏看的事:黑石旗下 QTS 把一笔私募债务发行从约 8 亿美元缩至约 3 亿美元;彭博 11-16 还报道,汇丰数周前已按面值中高 80 的价格,出让约 3 亿美元与甲骨文相关的数据中心建设贷款份额。已与 11-11 至 11-16 各期对比:复职作战室、贝森特 10 天期限、美联储 11-13《金融稳定报告》、Anthropic 路演估值与认购、权重指纹复核、Gemini Wallet、DeepSeek API,前几期已写,本期只写增量。11-17 盘后财报在本窗口截止时尚未发布。
一、今日判断
美东周一把三件可以互相解释的事放到了同一天。商务部发布临时最终规则,把「在第三国数据中心远程调用先进芯片」写成需要许可的行为,已有相关服务须在规则生效日起 90 天内取得许可,否则将面对后续出口限制;官方发布稿写明,这份规则「由财政部与国家安全委员会起草、并按其指示发布」。同一天,知情人士对 Reuters 和 CNBC 说,董事会目前没有在考虑请黄仁勋回来;特朗普则在白宫对记者说,他不介意黄仁勋复职,「还没有人证明她是间谍」。出口规则、公司接班和总统的公开表态,在财报前一天已经不走同一条路。
钱的这边也没有在等电话会。沃什把「超级智能令人失望、估值回撤、失业率上升」写进了主席的正式讲话;QTS 在上周五已经按自己愿意出的价格缩小发行,汇丰则在数周前就把建设贷款份额折价卖掉。这些交易发生的时间,早于今晚的数字,却对上了上周五金融稳定报告里已经写出的循环融资风险。
我的判断是:这份规则第一次把「在东南亚租算力」从灰区拉进许可制度,但它并没有把 Megaspeed 列入实体清单,推荐系统例外、美国总部公司的五国许可豁免,以及 90 天窗口都还在;同一份文件又正式拿掉了拜登时期对模型权重的出口管制。关键不在发布会,而在 11-19 刊出之后许可是批是驳、商务部是否真的按财政部起草的文本去执法。董事会放话「不考虑复职」,回答不了贝森特的 10 天期限,也消除不了总统公开站台的分量。11-17 的电话会如果把新规则、担保余额和东南亚收入口径都推到「调查进行中」,市场会把它读成:数字也许能报出来,但合法需求的边界已经先改了。
美国商务部发布临时最终规则:向 D:5 或澳门总部公司远程提供超过 1200 万合计 TPP 须申请许可,对新加坡、马来西亚等五国先进芯片出口增设许可,并正式废止拜登时期的人工智能扩散规则
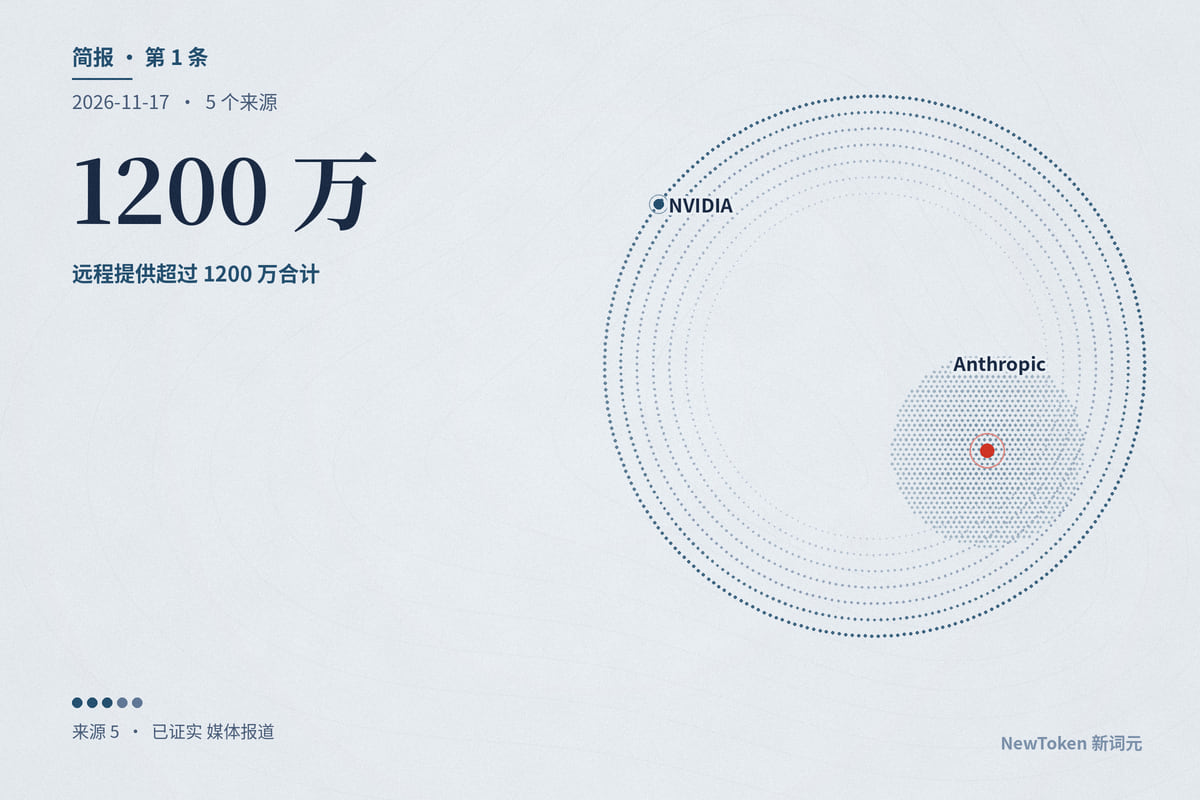
为什么重要:过去几周争论的核心商业路径,并不是「把禁运芯片直接运进中国」,而是中国总部公司在新加坡、马来西亚等地的数据中心远程调用这些芯片。这份规则第一次把这条路径写成许可义务,并且把门槛钉在 1200 万合计 TPP、把五国许可和晶圆厂推定收紧绑在一起。对英伟达、云厂商和新云来说,这会改变东南亚订单能不能交货、已经装机的集群还能不能向 D:5 总部客户续约,以及残值担保、长期租赁是否仍能按原条款融资。对即将定价的 Anthropic 而言,招股书里多年、跨地区的算力承诺,也要重新对照「远程调用」是否落入许可。但同一份文件并不是单向收紧:它正式拿掉了拜登时期对模型权重的出口管制和国家分组,等于在锁上云端调用的同时,把另一层全球扩散框架从法规里删除。发布稿把起草权归于财政部与国家安全委员会,等于用官方文字承认:在贝森特与商务部长卢特尼克围绕实体清单和出口管制的公开分歧中,文本主导权已经不完全在商务部。反方检验:规则要到 11-19 才正式刊出并生效,90 天窗口、推荐系统例外和美国总部公司豁免都可能成为继续提供服务的结构安排;许可是个案审查,不是自动拒绝;「知晓」标准取决于出口方和数据中心是否被认定为知道最终用户,执法力度仍由商务部掌握;废止扩散规则是把 2025 年 5 月已宣布、且「从未执行」的决定法律化,不是本周一新做出的政策逆转;Megaspeed 是否列入实体清单,仍是另一项尚未作出的决定。我的立场是:把远程调用写进许可,是这次治理危机里第一份对得上真实商业路径的正式文本;但如果 90 天过后看不到可核验的许可结果,而 Megaspeed 仍未进入实体清单,市场会把它读成一份写给内阁争论的文件,而不是已经锁上的闸门。
- BIS:BIS Issues Rule Addressing Remote Access to American Super Intelligence Technology 已证实
- BIS:Interim final rule, RIN 0694-AK50, Addressing Remote Access to Advanced Semiconductors 已证实
- Federal Register Public Inspection:Addressing Remote Access to Advanced Semiconductors,计划 11-19 刊出 已证实
- Axios:Trump admin moves to close China AI chip loophole 媒体报道
- Ars Technica:US moves to cut China's remote access to AI chips 媒体报道
Reuters、CNBC:英伟达董事会目前没有在考虑请黄仁勋复职;特朗普同日称不介意他回去、也还没有人证明 Alice Huang 是间谍;股价周一跌 3.7%,Kress 将主持 11-17 盘后财报
为什么重要:这是对周日「作战室」叙事的第一次反向信息披露:游说在扩大,但知情人士把董事会的立场说成「没有在考虑」。它还没有成为一份董事会决议,却足够把 11-17 电话会的政治背景改写一遍——Kress 要在「创始人可能回来」和「创始人不会回来」之间,解释担保、回租、东南亚收入口径,以及前一条规则对已经装机产能的影响。特朗普的表态比「不反对复职」更进一步:他公开削弱了「Alice Huang 是间谍」这一前提,又把卢特尼克与贝森特的分歧说成两种都可以成立的看法。这意味着白宫不会自动站到「作战室」一边,也不会自动站到财政部长「外部 CEO + 10 天答复」一边。反方检验:Reuters 与 CNBC 均依赖匿名知情人士,董事会未发表声明,「目前没有在考虑」不等于已经排除任何日后变化,也不等于正式 CEO 人选已经有了方向;请愿签名和员工、股东身份均为自称;特朗普的持股区间来自披露文件的媒体整理,不能单独用来断言其表态的动机;情报机构对 Alice Huang 身份的判断仍在进行,特朗普的质疑是政治表态,不是调查结论;股价单日跌幅还叠加了新出口规则和其他市场因素,不能单独归因于复职前景。我的立场是:在独立调查和 10 天答复尚未给出之前,把复职写成「市场和白宫都支持、只差董事会点头」,已经与周一的公开记录不符。一个需要总统在记者围访里说「还没有人证明她是间谍」才能回去的创始人,带不走贝森特提出的那组合规问题。
- Investing.com 转载 Reuters:Nvidia rules out Huang comeback as campaign for his return grows 媒体报道
- CNBC:Nvidia board is not considering bringing Jensen Huang back as CEO, source tells CNBC 媒体报道
- The Washington Post:Nvidia not considering reinstating Huang, despite support from Trump, Musk 媒体报道
- Factba.se / Roll Call:Press Gaggle transcript, November 16, 2026 已证实
- TechCrunch:Trump says affair did not threaten national security 已证实
- CNBC:Colette Kress confronts key questions in first earnings report since Huang's exit 媒体报道
- Yahoo Finance:Nvidia live updates, Q3 earnings preview 媒体报道
黑石旗下 QTS 将私募债务发行从约 8 亿美元缩至约 3 亿美元(11-14,前两期漏看);彭博 11-16 报道汇丰数周前已折价出让约 3 亿美元「Project Miner」建设贷款份额
为什么重要:这是对 11-16 期补入的美联储金融稳定报告的市场侧印证:循环融资不只是报告里的未折现数字,已经在具体交易里重新定价。QTS 不是边缘开发商,而是黑石旗下、反复进入私募和项目融资市场的大型运营商;它宁可缩额、留下旧银行贷款,也不愿让更高的利差成为后续融资的新锚。汇丰这笔交易的成交时间更早,但它在英伟达财报前被报道出来,说明银行已经在用折价处理与超大规模云厂商、实验室绑定的建设贷款,而不是等官方调查或季报指引出来再行动。反方检验:两笔交易都依赖匿名知情人士,黑石拒绝置评,汇丰出让的具体对手方和完整条款未见公开文件;QTS 仍完成了 1 亿美元定价,剩下的 2 亿美元银行贷款尚未定价,不能写成「市场已经关闭」;汇丰出让发生在数周前,直接触发因素是甲骨文的不可抗力通知和项目许可延误,不能单独归因于本周的治理危机;180 亿美元银团中的 3 亿美元是一部分,不是整个 Project Miner 已经违约。我的立场是:把这些折价和缩额当成「个别项目运气不好」,会看丢它们与稳定报告的关系——如果连有超大规模云厂商和实验室背书的项目都要在中高 80 的价格才能出让,11-17 之后还把担保和租赁写成确定需求,就是在用旧的融资条件讲一个已经更紧的市场。
美联储主席沃什:超级智能可能推高生产率,也可能「令人失望」并带来估值回撤与失业率上升;这是工作人员正在推演的三类情景,不是预测
为什么重要:这不是理事偶尔提及人工智能,而是主席把三种方向完全不同的宏观路径,写进了可以引用的正式讲话,并且明确说工作人员已经在做或有情景推演。它与 11-13《金融稳定报告》形成分工:稳定报告写的是数据中心债务、租赁和担保怎么叠在一起,主席讲话写的是如果这些投资没有换来生产率,资产价格和就业会怎样。把「令人失望」这一情景公开说出来,并不等于美联储在预测崩盘,但时间点就在英伟达财报和 Anthropic 定价之前,市场会把它读成:央行已经承认,高资本开支加高估值不是只有一种结局。反方检验:沃什反复强调这不是预测,三类情景只是讨论起点;他同时花了相当篇幅谈超级智能加速创意、提高长期增长的可能,并说自己「对美国领导地位并非完全中立」;讲话几乎没有给出可检验的阈值、时间表或政策路径,也不能直接推导出下次议息的立场;「令人失望」情景写的是经济整体,不是单只股票或单家实验室。我的立场是:真正要用的不是去猜他更相信哪一条路径,而是看 11-17 之后的披露,能不能让人判断这些资本开支更接近「换来生产率」还是「只推高了估值」——如果公司仍然只给总量、不给可撤销的担保和租赁条款,主席已经公开写下的第三种情景,就会继续成为定价时必须并列放置的对照。
- Federal Reserve:Opening remarks by Chairman Warsh at the Productivity and Jobs Task Force Conference 已证实
- 同一讲话 PDF 已证实
- CNBC:Fed Chairman Kevin Warsh stresses importance of AI to economy, but says it could 'disappoint' 媒体报道
- Investing.com 转载 Reuters:Fed's Warsh says emerging technologies will have significant impact, but there are risks 媒体报道
英伟达 Vera Rubin 首次出现在 MLPerf Training v6.1:七项中六项训练速度领先,同规模 DeepSeek-V3 训练时间约为 GB300 的一半;智能体推理「每瓦吞吐量超过 10 倍」的结果仍为暂定
为什么重要:这是下一代机柜第一次用可对照的公共基准,而不是发布会形容词,来说明训练和智能体推理的效率变化。如果 4.14 分钟对 8.03 分钟、约 97% 的扩展效率站得住,买 Rubin 的理由就会更多写在「同样功耗和占地能训练得更快、能服务更多智能体」,而不是只写在芯片短缺上。它出现在治理危机和出口规则收紧的同一天,也会被用来争夺财报叙事:一边是合法需求的边界在改,一边是公司用基准说下一台机器仍然明显更快。反方检验:Training 结果引用了 MLCommons 条目,但仍是英伟达在财报前一天自行汇总的发布,比较对象是自家上一代优化系统,不是第三方加速器的全面对照;Endpoints「10 倍」尚未核实,不能当成已确认事实;「横扫全部训练基准」容易与「六项最快、第七项靠更大规模的上一代集群拿下绝对最快」混淆;基准成绩不能直接等同于客户生产环境的交付时间、良率或软件栈成熟度,更不能回答新规则下哪些客户还买得成。我的立场是:Rubin 的训练数字值得作为能力边界的新基准记下,但不要用一份尚未完全核实的推理对比,去覆盖同一天已经改写的出口许可和融资条件。机器更快,并不自动意味着东南亚的机柜还能按原来的客户结构装满。
引用与数据Markdown 镜像 · JSON · 事件 ID:evt-20261117-01、evt-20261117-02、evt-20261117-03、evt-20261117-04、evt-20261117-05