每日简报 · 2026-11-18
信息截止:2026-11-18 08:17(北京时间)。主要覆盖 11-17 08:21 至 11-18 清晨,即美东 11-17 周二全天至周二晚盘后。本窗口的实质增量集中在同一天下午:英伟达公布截至 10 月 25 日的 2027 财年第三季度业绩,并把 2028 财年营收增速预期从约 70% 上修至约 75%;董事长哈维·琼斯(Harvey Jones)在电话会上明确表示,董事会「不打算恢复黄仁勋的首席执行官职务」,公司同日成立国家安全与出口管制监督委员会,并拒绝就辞职与正在进行的调查答问;黄仁勋本人则在当天早些时候发出辞职后首份书面声明,称若董事会认为他回来符合股东、员工、公司和美国的利益,「我会很荣幸响应这些呼声并回到首席执行官的职位」。财务补充材料同时写出:对中国的数据中心 Hopper 出货为 24 亿美元,公司称已不再出货,第四季度展望也不再计入中国数据中心计算收入;供应承诺从上季的 2790 亿美元增至 3900 亿美元,担保最大敞口合计 1180 亿美元。同一日,OpenAI 发布 GPT-6.2 Astra 与 Sol,把 Astra 的输入、输出单价下调 20%;微软在 Ignite 上推出 MAI Code 2 等专用模型,并写入 GitHub Copilot。CNBC 援引知情人士称,Anthropic 发行价可能高于已公布的 70—78 美元区间,账簿计划在美东周二 16 时关闭,但截至本窗口截止时,最终定价仍未公布。已与 11-11 至 11-17 各期对比:商务部临时最终规则、复职游说、特朗普公开表态、沃什讲话、QTS 缩额与汇丰折价、Vera Rubin 的 MLPerf 成绩,以及 Anthropic 既有发行区间,前几期已写,本期只写增量。规则计划于 11-19 正式刊出,届时仍须对照文本。
一、今日判断
美东周二把公司能够报出的数字,和它不愿意回答的问题,放到了同一场电话会里。营收 1158 亿美元、数据中心 1076 亿美元、Rubin 平台在第一个量产出货季度贡献近 200 亿美元,以及把 2028 财年增速预期上修到约 75%,说明在截至 10 月 25 日的这个季度里,需求仍然压过供给,下一台机器也已经开始贡献收入。但董事长把「不打算恢复黄仁勋的职务」写进开场白,新的监督委员会在当天成立,公司对辞职和调查一概不答;对新发布的远程访问与五国许可规则,管理层只说「还要花时间研究其中不同的部分」,同时强调需求远超供给,业绩预期仍然站得住。对中国许可版 Hopper,书面材料给出了 24 亿美元的季度出货,电话会补充:展望里已经不再计入,并且已经停止出货。
担保和采购承诺没有因为营收超预期而变小。书面补充材料把供应承诺从 2790 亿美元写到 3900 亿美元,主因是多年存储采购;担保最大敞口仍是 1180 亿美元,其中 1050 亿美元是俄亥俄 PORTS-Pike 地块、电力和外壳的信用支持,首期要到 2029 财年才生效,迄今没有发生赔付。同一天,OpenAI 把旗舰模型的任务成本往下推,微软用专用编码模型抢日常开发的价位,Anthropic 则在定价前被描述为可能高于原区间。应用层在谈「同样的活更便宜」,芯片层在谈「需求还是不够卖」。这两句话可以暂时同时成立,但它们对上的是同一组客户的资本开支和同一套尚未开始执法的出口许可。
我的判断是:这份财报证明,在黄仁勋辞职后的第一个完整披露窗口里,出货和展望还没有垮;它不能证明东南亚的远程调用、已经装机的集群和残值安排,在 11-19 规则刊出之后仍能按原条款运转。董事会用公开声明把复职从议程上拿掉,回答不了财政部的期限,也消除不了黄仁勋本人把「荣幸回来」写进书面声明所留下的政治压力。真正的检验仍是许可结果、担保是否开始被动用或重新定价,以及 11-19 起 Anthropic 的定价和首日交易,会不会碰上一个刚刚开始按任务成本重新报价的专业工作市场。
英伟达三季报营收 1158 亿美元并上修 2028 财年增速至约 75%,对中国数据中心 Hopper 出货 24 亿美元且已停止,供应承诺升至 3900 亿美元,担保最大敞口 1180 亿美元
为什么重要:这是黄仁勋辞职后的第一份正式业绩,也是临时管理层第一次必须同时解释 Rubin 爬坡、中国出货停摆、新出口规则和已经写在账上的担保。数字本身是强的:营收和展望都高于媒体汇编的分析师预期,Rubin 在第一个量产季度就接近 200 亿美元,2028 财年增速预期被上修。但它把几条更硬的约束也写清楚了。对中国许可版 Hopper 的 24 亿美元是可核对的季度数,停止出货加上展望清零,等于把这条曾经反复改写的产品线从前瞻里拿掉。供应承诺一个季度增加 1110 亿美元、主因是存储,说明为了保住爬坡,公司把未来几年的采购锁得更死;1180 亿美元担保里,1050 亿美元要到 2029 财年才开始生效,眼下还不是赔付,但已经是必须向公众解释的最大或有敞口。管理层用「需求远超供给」来覆盖新规则,等于在许可结果出现之前,先把执法风险说成供给约束可以吸收的事。反方检验:第四季度多一周,1300 亿美元不能直接按 13 周折算后与本季比;毛利率展望降至 71%—72% 是公司自己说的、且声称与上季展望一致,低点之后回到 72%—73% 仍是前瞻;新云 320 亿美元承诺附带融资和验收条件,可能缩小或取消;PORTS-Pike 担保分期生效,首期在 2029 财年,迄今零赔付,不能写成已经发生的损失;地理收入里「中国(含香港)110.50 亿美元」是客户总部口径,可能包含总部在中国、实际把货发到别处的直接客户,不能把它读成对华最终需求;租赁费率上升是企业在电话会上的陈述,缺乏第三方定价指数的同步核验;延长交易涨幅会随报价变动,应以收盘后可核对的行情为准。我的立场是:这份季报证明需求在 10 月 25 日截止的季度里仍然买得动下一代机柜,也证明中国这条许可产品线已经被公司自己关掉;它没有证明,11-19 刊出的远程访问规则不会改写东南亚已经装机产能的客户结构。把「还在研究规则」和「上修 2028 年增速」写在同一段里,是在用供给短缺替尚未开始的执法垫话。
- NVIDIA Newsroom:NVIDIA Announces Financial Results for Third Quarter Fiscal 2027 已证实
- SEC 8-K 及附件 EX-99.1 业绩发布稿、EX-99.2 CFO 书面说明、EX-99.3 补充财务信息 已证实
- CFO 书面说明原文 已证实
- stockanalysis 电话会记录 企业宣称
- CNBC 业绩直播整理 媒体报道
- 路透社:Nvidia earnings beat estimates; firm won't take questions on resignation 媒体报道
- 路透社:Nvidia chair says the board will not rehire Huang as CEO 媒体报道
英伟达董事长在电话会上称董事会不打算恢复黄仁勋的首席执行官职务,新设国家安全与出口管制监督委员会,并拒绝就辞职与调查答问;黄仁勋当天早些时候称若董事会决定,他将荣幸回来
为什么重要:昨天的简报还只能写到知情人士对路透社和 CNBC 说「董事会目前没有在考虑复职」。不到一天,董事长把这句话变成了电话会上的正式表述,同时又关掉了分析师追问辞职和调查的通道。监督委员会把出口管制和国家安全从管理层日常职能,上收到一个至少每季度开会、可外聘专家的董事会常设机构,现有团队同时向委员会和临时首席执行官汇报,是治理结构上的实质变化,而不只是一份态度声明。可黄仁勋的书面声明发在电话会之前,等于在董事会公开关上这扇门之前,先把「荣幸回来」交给员工、投资人和已经公开表态的总统。贝佐斯的谈话并不是对调查的判断,而是对「如果不是他本人、也不该找空降」的行业意见。反方检验:董事会的表述是「不打算恢复」,不是一份不可撤回的法律禁令,未来若调查结论或外部压力变化,董事会仍可能改口;拒绝答问意味着公众今天得不到调查范围、Wachtell Lipton 工作进度或与财政部期限的对表;监督委员会刚成立,尚无公开的工作章程细节或第一次会议结果,不能把它写成已经改变了执法关系;贝佐斯明确说自己不够了解细节;黄仁勋的声明是当事人表态,不是董事会邀请。我的立场是:董事会选择在业绩电话会的开场,用一句「不打算恢复」回应过去一周的复职压力,这比知情人士转述更硬;但它同时拒绝回答调查本身,又面对一份已经写在纸上的「荣幸回来」。门被当面关上,并不等于门外的压力已经消失。
知情人士对 CNBC 称 Anthropic 发行价可能高于 70—78 美元区间,账簿计划在美东周二 16 时关闭,最终定价尚未公布
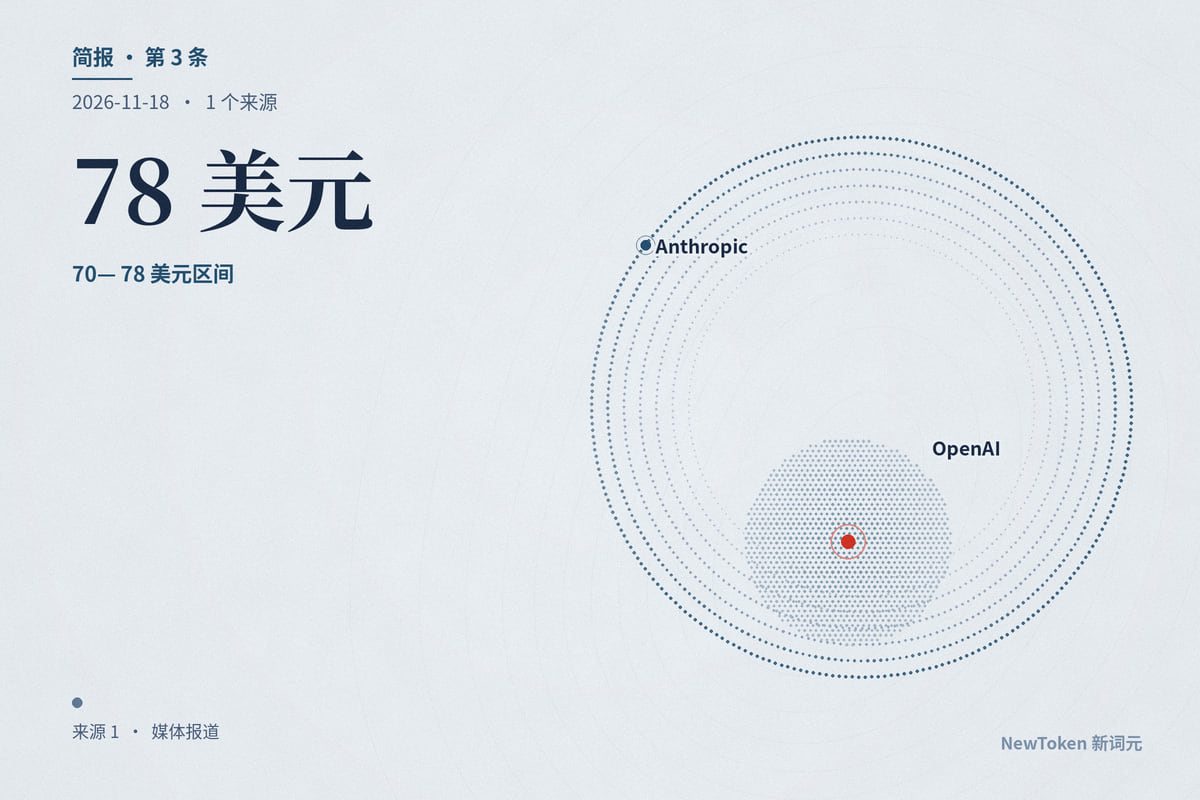
为什么重要:这是定价前最后一个完整交易日里,对需求强度最具体的市场转述:如果属实,账簿关闭时的需求足够把价格抬到原区间之上。但它仍然只是匿名来源,不是已经锁定的发行条款。这件事和同一天的另外两件事叠在一起,才构成定价环境:英伟达刚把中国数据中心计算收入从展望里拿掉,并说还要研究新的远程访问规则;OpenAI 与微软则在专业工作和日常编码上,公开用更低的任务成本做对照。Anthropic 的招股故事高度依赖编码工具带来的收入跳跃,也依赖跨地区的算力承诺;这两头都会进入 11-18 至 11-19 的定价和交易。反方检验:知情人士未获授权公开讲话,CNBC 报道之后未见官方确认;「高于区间」没有给出具体数字,不能写成已经定在某一价位;九个月营收和亏损数字来自已披露招股书,不是本窗口新账;公允价值变动主导的净亏损,不能直接读成同期经营现金亏损;即使最终定价高于区间,首日交易仍可能反映对 2028 年收入假设、算力承诺和出口规则的重新估价。我的立场是:把「可能高于区间」当成需求还在的线索可以,把它当成这份发行已经过关则太早。在更便宜的专业模型和新的算力许可同时出现的这一周,真正重要的是 11-18 的定价落点,以及 11-19 开盘后市场为这些风险付的价格。
OpenAI 发布 GPT-6.2 Astra 与 Sol:Astra 输入输出单价下调 20%,公司称专业工作基准领先且任务成本下降;Altman 承认「好用」仍需继续改进
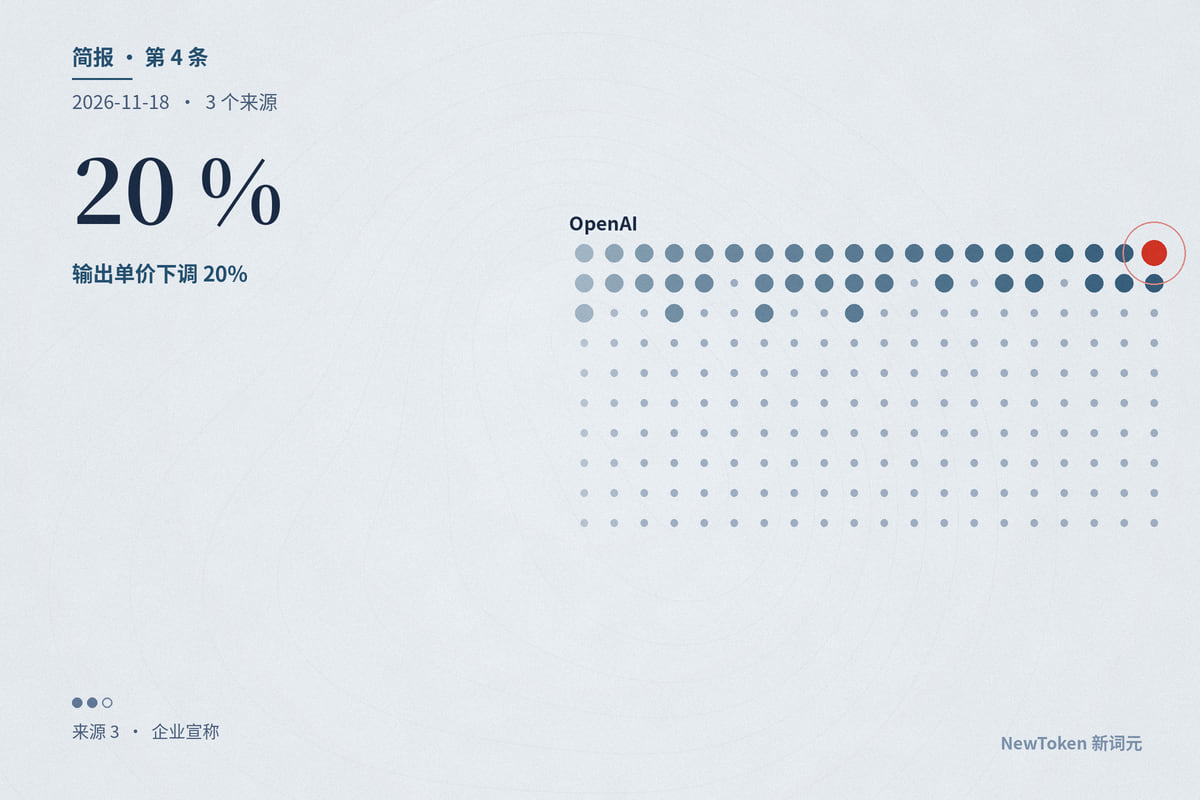
为什么重要:这不是一次只报分数的常规迭代。公司把降价、更少的输出 token 和「专业工作」绑在一起,直接对上 Anthropic 正在向投资人讲述的编码与知识工作收入,也对上微软当天用专用模型抢日常编码成本的做法。Agents' Last Exam 和 AA-3D 给出了可引用的对照,但官方自己写明了对 Fable 5.2 的任务排除,Altman 又公开承认「好用」还落在「更聪明」后面。如果早期用户的感受停留在「能做很大的项目、却更难驾驭」,降价带来的任务成本优势,就不会自动变成默认模型的切换。反方检验:所列基准均为公司自行汇总或引用的评测,部分来自内部 GDPval v2 或合作客户评语,不能当成独立复现的生产成绩;Fable 5.2 在 Agents' Last Exam 上被排除九项,跨模型对比并不完全同条件;Sol 的 API 单价没有下降,效率声称主要来自完成同样任务所需 token 减少;「更好用」是产品体验问题,目前只有公司承认和个别评测者的公开感受,还缺少大规模、可核对的留存或切换数据。我的立场是:20% 的单价下调和更少的输出 token,是应用层开始按任务成本竞争的明确信号;但 Altman 自己把「好用」单独提出来,说明这轮发布的关键不确定点不在报价单,而在人们是否愿意把它当成日常默认。
微软在 Ignite 推出 MAI Code 2 等专用模型,称在日常编码上以远低于对照模型的成本接近其分数,并已写入 GitHub Copilot
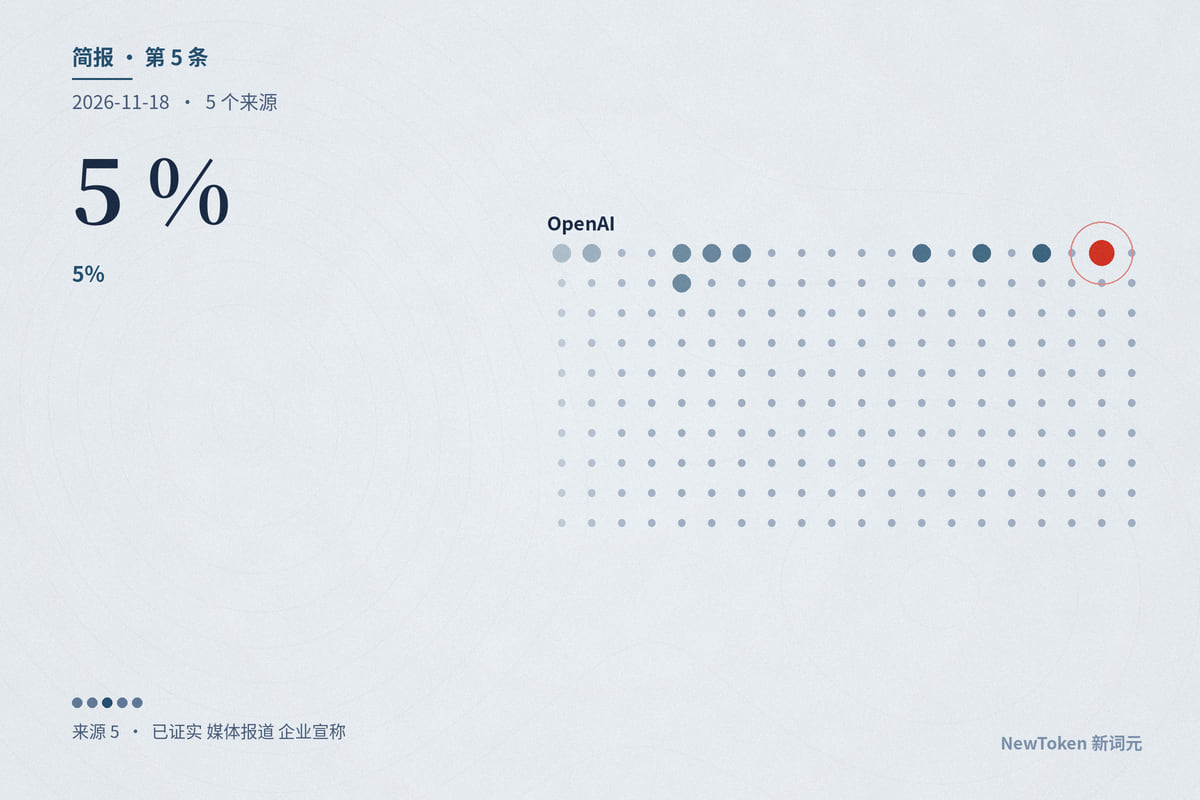
为什么重要:微软第一次在 Copilot 里放入自己声称「接近前沿、但只做日常编码」的专用模型,并且把对比锚点直接订在 GPT 与 Claude 的价位上。这和 OpenAI 同一天下调 Astra 单价、Anthropic 准备定价,构成同一周的产品竞争。若促销价到期后价差明显收窄,或专用模型在长程智能体和复杂研究任务上的短板被客户碰到,它就只是把一部分高频率、可模板化的开发工作从外部模型里切回来,而不是已经取代通用模型。许可权重留在 Azure 里,说明微软要的是「感觉像可改的权重」,而不是把模型交出去。反方检验:5%、40%、65% 这些成本比,脚注已写明使用了 50% 促销价,且部分评测跑在微软内部平台、不启用子智能体;「尚未针对更难问题调优」是公司自己划的能力边界;Suleyman 未给出切换目标和通用模型时间表;Axios 统计的「六款」与微软「七款世界级模型」的标题口径并不完全一致,应以各产品页的具体型号为准,不必把数目本身当成事实争议。我的立场是:微软是在用专用模型和促销价,抢频率最高、最容易被成本打动的那一层编码工作;在促销结束、独立评测补上之前,不应把「5% 的成本接近 Opus」写成已经改变了企业默认模型。
- Microsoft AI:MAI Code 2 and Code 2 Flash: Everyday coding at scalable prices 企业宣称
- Microsoft AI:Seven new world class models at scalable price-performance 企业宣称
- GitHub Changelog:MAI Code 2 and MAI Code 2 Flash in GitHub Copilot 已证实
- Axios:Microsoft aims to challenge OpenAI, Anthropic with cheaper, specialized AI models 媒体报道
- @Microsoft 关于 Code 2 / Cyber 2 Flash 的发布帖 企业宣称
引用与数据Markdown 镜像 · JSON · 事件 ID:evt-20261118-01、evt-20261118-02、evt-20261118-03、evt-20261118-04、evt-20261118-05