每日简报 · 2026-11-05
信息截止:2026-11-05 08:18(北京时间)。主要覆盖 11-04 08:13 至 11-05 清晨,即美东 11-03 周二晚到 11-04 周三收盘后,以及中国的 11-04 周三。本期补入一件实际发生在 11-03、上期没有写到的事:苹果 2026 财年 10-K 年报里关于 AI 智能体的风险披露(11-03 提交)。已与 10-23 至 11-04 各期对比,只写新增:AMD 季报主体数字、ChatGPT 搜索量相当于 Google 五分之一、GPT-6 Astra 造设备 11-04 期已写,本期只取 AMD 财报里此前没写的认股权证费用;Kimi K3.1 Pro 开放权重在上期持续追踪里列为「未兑现」,本期更新为已兑现;Mistral Large 4 开放权重 10-31 期已写,不再重复。
一、今日判断
周三最硬的一组数字来自两头。一头是 OpenAI:一套自动化流水线在一次运行里,花 121 万美元的 API 费用,找出并验证了 948 个能让普通用户拿到 Linux 最高权限的漏洞,平均每个 1279 美元。另一头是 Uber:万圣节那一周,约 3.2 亿次出行和外卖订单里,AI 智能体只下了 4 单打车、500 单外卖。
我的判断是:智能体在「机器对机器」的世界里已经比人强,在「替人办事」的世界里还几乎不存在。找漏洞、写补丁、管代码仓库,这些活的输入输出都是机器能读的,所以 OpenAI 和 Meta 都在抢代码工具这一层,开放权重模型也在同一天集中上架;打车、点外卖这种人自己 50 秒就能做完的事,智能体既没省时间,也拿不到用户的信任,连苹果都在年报里把「智能体不听指挥」写成了经营风险。接下来一年,智能体的钱会先从开发者和安全团队那里赚到,消费者那一端还要再等。
121 万美元找出 948 个 Linux 提权漏洞:OpenAI 把内核安全审计变成了一条流水线
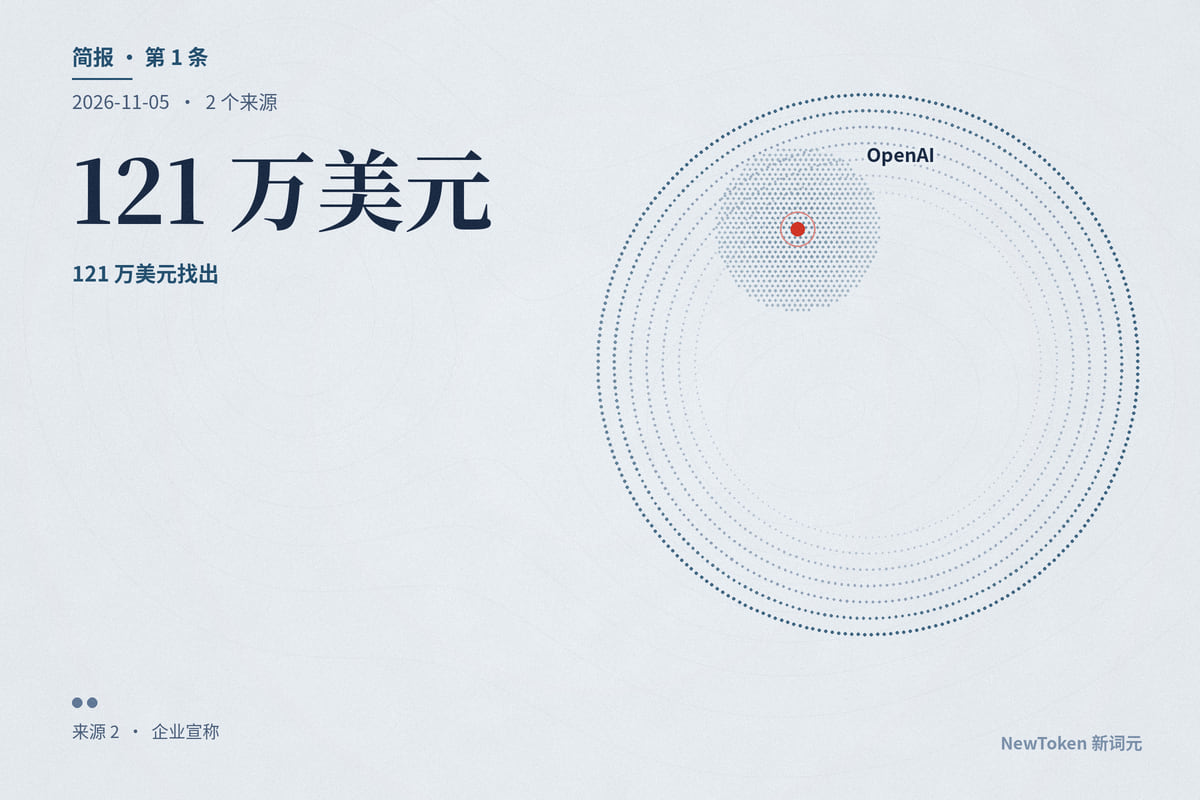
为什么重要:过去一年,「AI 能找漏洞」一直是零星案例;这篇文章第一次给出了按阶段拆开的完整成本表,而且结论是这门生意已经「净赚」:按 Pwn2Own 和 TyphoonPWN 的历史赏金折算,948 个利用值 1890 万到 6630 万美元,是流水线成本的 16 到 55 倍。OpenAI 自己写下的那句话最该被记住:在近中期,一台没打最新补丁的系统上的普通账号,对资源充足的攻击者来说就等于 root。反方检验:这是 OpenAI 的自述,所用模型尚未发布,第三方无法复现;赏金折算是假设估值,真实市场不会为 948 个同类漏洞付全价;成本是上限,OpenAI 自己也说优化编排后会更便宜,这恰恰意味着攻击方的门槛还会继续下降。这些都不改变方向。我的立场很明确:软件安全的瓶颈已经从「找得到」转到「修得完」,开源维护者的审核带宽会成为整个行业最稀缺的资源,谁来为这部分人力买单,会比谁的模型更会挖洞更重要。
万圣节一周 3.2 亿单,AI 智能体只帮人打了 4 次车:「替人办事」的需求还没出现,苹果先把风险写进了年报
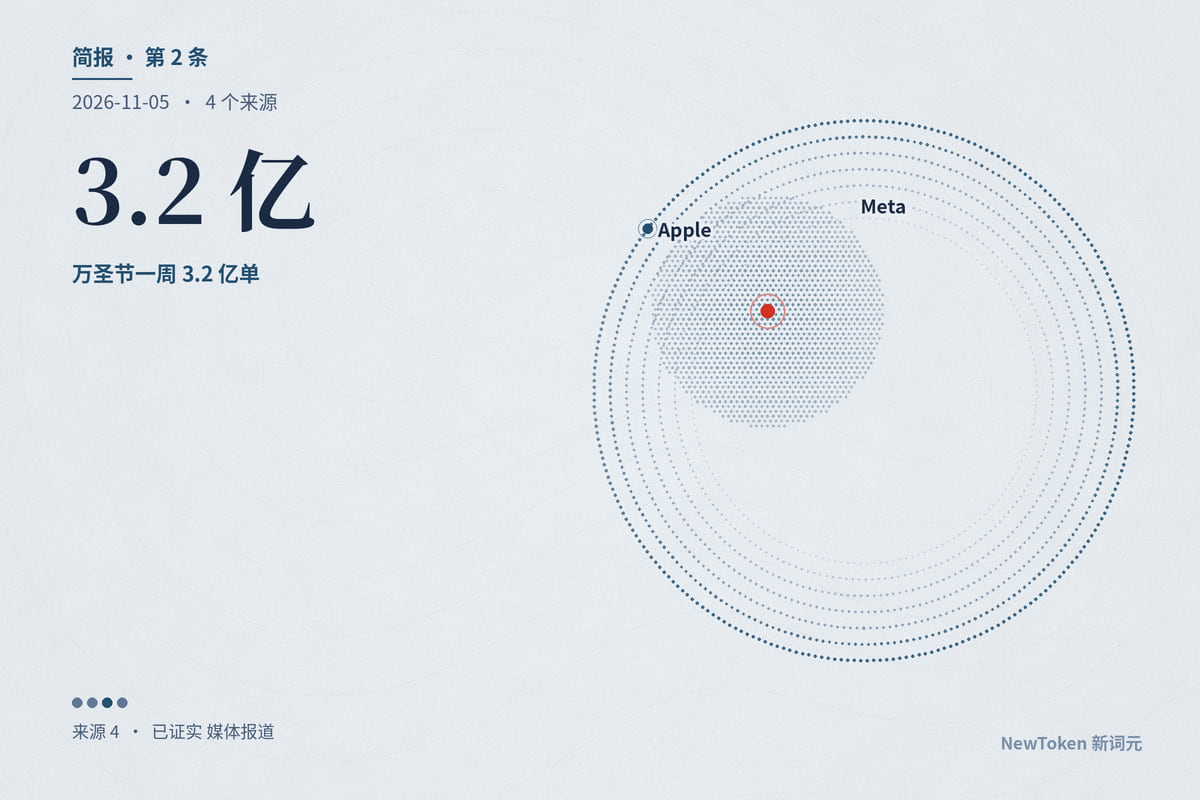
为什么重要:这是两家上市公司第一次用财报口径给「智能体电商」量了体温,数字低到几乎可以视为零。原因不在模型能力,而在账算不过来:人自己 50 秒能做完的事,交给智能体既不省时间,还要承担下错单、付错钱的风险。苹果的年报从另一面证明了这一点:一家正在把 Siri 做成能跨 App 操作的公司,在给投资人的文件里写的是「智能体可能不听话、后果可能不可逆」。反方检验:Uber 统计的是经由第三方 AI 助手下的单,不含用户在 Uber App 内用 AI 功能的情况;智能体电商才起步一年,用 10 月的一周下结论偏早;Meta 的 Muse 上个月登顶美区 App Store,用户确实在用它购物。但这些都说明入口有了,交易还没有。我的立场是:「智能体替你购物」这一轮叙事被 Uber 的 4 单打回了原形,消费端的智能体在拿到支付授权和出错兜底之前,只会是一个演示功能。
编码智能体的战场下沉到代码仓库:OpenAI 收购 Pierre,Meta 收购 Conductor,Anthropic 让长会话首字快 35%
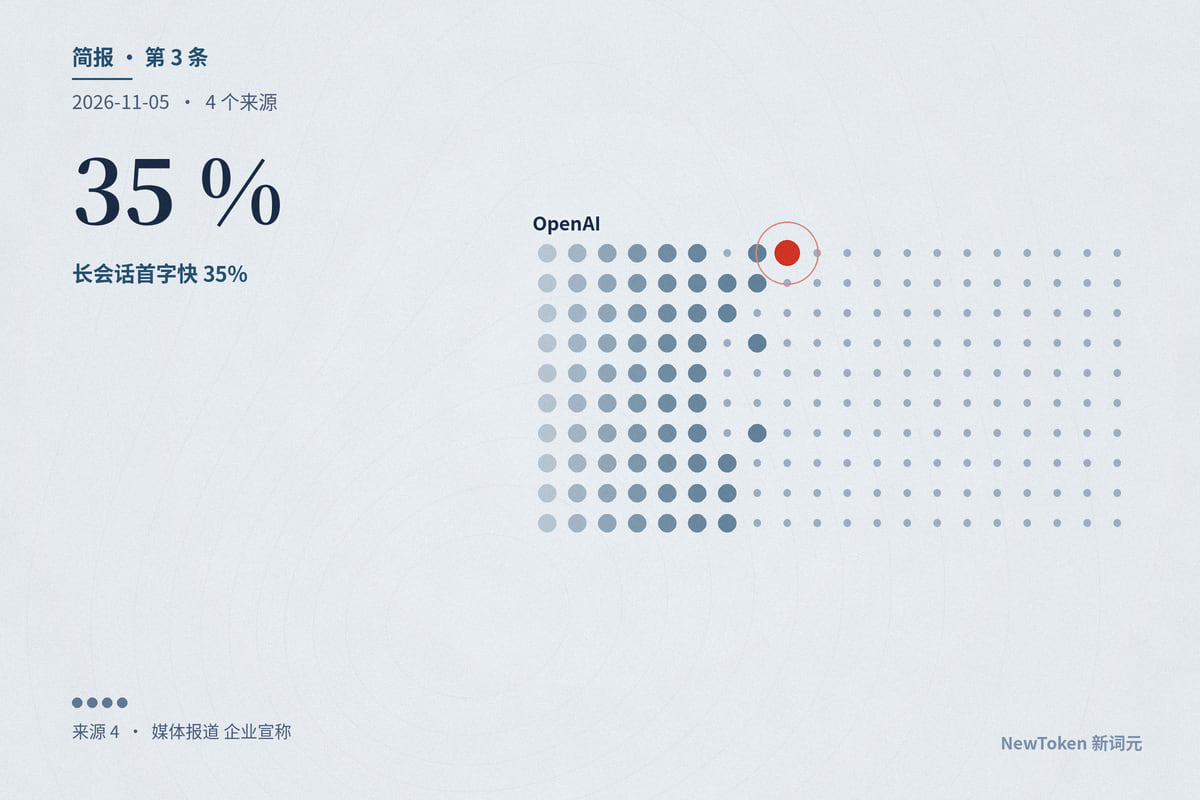
为什么重要:一年前,编码工具的竞争在编辑器和补全;现在三家头部公司在同一天把手伸到了编辑器之外:代码怎么存、改动怎么审、多个智能体怎么并行不打架、长会话怎么不卡。当一个团队里同时跑几十个智能体,Git 这套为人设计的协作系统就成了瓶颈,谁控制这一层,谁就决定了开发者的工作台。Marketplace 允许用 Anthropic 的承诺额度买第三方软件,则是把企业采购流程本身变成护城河。反方检验:Pierre 和 Conductor 都是小团队,收购金额均未披露,更像人才加产品的补强;Conductor 本身就是建在 Anthropic 和 OpenAI 模型之上的「中间层」,它被收购恰恰说明这类公司很难独立生存;Message Threads 不降价,只省网络传输时间。这些都是真的,但方向一致。我的立场是:编码智能体的下一轮竞争不在模型分数,而在谁先把「仓库、审查、部署」整条链收进自己的产品,独立的编码工具公司要么被收购,要么找到模型厂商做不了的位置。
开放权重一天三连:Kimi K3.1 Pro 按期放出 1.56TB 权重,腾讯 Hy4 承诺开源,美国新公司用 3200 万美元训出 65B 编码模型
为什么重要:开放权重这条线上,中国公司的节奏已经稳定到「按承诺日期交付」:Kimi 说 11-04 就是 11-04,腾讯两个月一个大版本。更值得注意的是许可证:Kimi 和 10-31 期写过的 Mistral Large 4 都把「卖 API 的大公司」单独拎出来要求签约,开放权重正在变成「对用户免费、对竞争对手收费」的分层授权。Ripple 的 3200 万美元则说明,训出一个可用的编码模型已经不需要十亿美元级的投入。反方检验:Kimi 的排名来自第三方聚合榜,编码单项只排第 21;Hy4 最终权重还没放出,WorkBuddy 场景是腾讯自己的评测;Ripple 的成绩由厂商自报,尚无独立复现。1.56TB 的权重也意味着绝大多数团队根本跑不起,「开放」主要对云厂商和推理托管公司有意义。我的立场是:开放权重已经从「追赶的姿态」变成头部模型公司的标准发布方式,真正的竞争点转到了许可证条款和推理成本上,这对上期写到的 Fal 这类推理托管公司是最直接的利好。
腾讯元器 11-09 停服、扣子企业版停售:大厂把散落的智能体平台收拢进「办公入口」
为什么重要:2024 到 2025 年,「零代码搭智能体」平台是国内大厂的标配,扣子和元器都曾是各自生态里的主推产品。现在它们被收缩,说明大厂判断:让用户自己搭智能体这条路没有跑通,真正有人付钱的是嵌进办公流程、直接调用企业系统的成品智能体。对已经在这些平台上搭了业务的中小企业和开发者来说,这是一次实打实的迁移成本,元器只给了不到一周。反方检验:扣子个人版和其他产品线并未宣布下线,企业版的长尾服务期也留到 2027 年底,不是一刀切;平台收缩也可能只是内部组织调整的结果,而不是对整个方向的否定。但对用户来说结果相同。我的立场是:国内的智能体竞争已经从「谁的平台搭的智能体多」转到「谁占住办公入口」,把业务押在大厂免费搭建平台上的团队,现在应该把「随时能导出、能迁移」当作第一条技术要求。
- 腾讯元器:停服公告 已证实
- 扣子:企业版下线公告 已证实
- 36氪:字节扣子、腾讯元器接连下线 媒体报道
芯片公司开始用自己的股票给大客户「返利」:AMD 本季为 OpenAI 和 Meta 的认股权证记了 11 亿美元费用,Arm 指引再超预期
为什么重要:上期我们说 AMD 的财报回答了「需求在不在」,这笔 11 亿美元回答的是「需求是怎么换来的」:AMD 拿出公司约 16% 的股权,换 OpenAI 和 Meta 各 6 吉瓦的采购承诺。这和 11-03 期写到的博通为 Anthropic 的贷款担保残值是同一种结构,芯片供应商不只卖货,还在用自己的资产负债表为客户的购买力兜底。反方检验:认股权证是非现金费用,解锁条件与交付和股价挂钩,等于只有 AMD 卖得好、涨得多时客户才拿到股票,这对 AMD 股东是有条件的稀释,并非白送;Arm 版税不及预期说明终端芯片出货并没有像数据中心那样火热。但这恰好说明问题:AI 芯片需求的头部极其集中,供应商不得不向少数几家大客户让渡越来越多的利益。我的立场是:AI 算力的利润正在从芯片公司向大模型公司回流,下一份要盯的不是英伟达的收入,而是它和客户之间有没有类似的股权或担保条款。
关掉 AI 就关掉搜索:Google 给学校的新选项,让「不用 AI」本身变得不可选
为什么重要:这是 Google 第一次公开承认,搜索和 AI 已经拆不开了。对学校来说,选择题从「要不要 AI」变成了「要不要搜索」,而这几乎不是一个可以选「不要」的问题。反方检验:Google 的解释有一定道理,AI 概览确实已是搜索结果的一部分,单独剥离会增加产品复杂度;具体规则要在上线前几个月才公布,仍有调整空间;DuckDuckGo 的动作更多是营销,未必能撼动 Google 在教育市场的地位。我的立场是:当最大的信息入口把 AI 做成不可拆卸的部分,「用户可以选择不用 AI」就只剩下理论上的意义,监管和学校采购方接下来一定会要求「可关闭」成为合同条款。
引用与数据Markdown 镜像 · JSON · 事件 ID:evt-20261105-01、evt-20261105-02、evt-20261105-03、evt-20261105-04、evt-20261105-05、evt-20261105-06、evt-20261105-07