顺丰称智能体助签十多亿,省钱还没给数
顺丰中报称智能体助力新增签约收入十多亿元,规划与履约给出空驶率降 35% 等运营指标,但没有成本节降金额;同期运力成本占收入比反而升了 1.9 个百分点。
主线智能体与应用
大型物流公司开始在中报里按业务环节披露智能体的效果:收入端给了金额,成本端只给了运营指标。
顺丰是目前把这件事写得最细的一家。我们的看法是,它的销售智能体已经能拿金额说话,但智能体用得最深的陆运规划和排班,还没有证据表明省下的钱进了利润表。读这份中报,要把「指标变好了」和「钱省下来了」分开。
做了什么
先看一件具体的事:一辆跑支线的货车,明天走哪条线、装多少、几点发车、谁来开。过去这是网络规划岗和调度员凭经验排的。据顺丰控股 2026 年中期报告(官方文件,第 40 页前后),顺丰现在用「陆网规划智能体」做货量预测、线路和资源规划、复盘,再由「陆运履约智能体」接过线路需求,自动排班、调度。
销售那头是另一条链:智能体根据市场信息挖商机、给线索分级,「一键派单」给一线销售、网点和客服,同时生成营销方案和产品推荐。据顺丰 8 月 28 日业绩电话会的投资者关系活动记录(官方文件,管理层口述),客户智能体下面还有质量、收益、风险几个子智能体,盯运营质量和报价是否合理;派单时会自动生成「访前一页纸」和销售话术。
此外还有人资和财务:数字助手承接全网 100% 的入职办理,财务智能体做提单、审单、对账和合同审核。公司向全员开放了智能体开发工具,员工自己搭了约 1.5 万个办公智能体;电话会记录的说法是,公司智能体总数从 2025 年底的 5,000 多个增至约 1.5 万个。
人在哪里接手,管理层在电话会上说得很直白:AI 提供建议,「最终点击『确认』按钮的还是人」。
效果
能核对的数字分三类,口径不同,不能放在一起比。
收入类:中报写,上半年一线累计处理数十万条派单,智能体「助力新增签约收入贡献达人民币十多亿元」。这是新增签约口径,不是已确认收入,也不是利润。
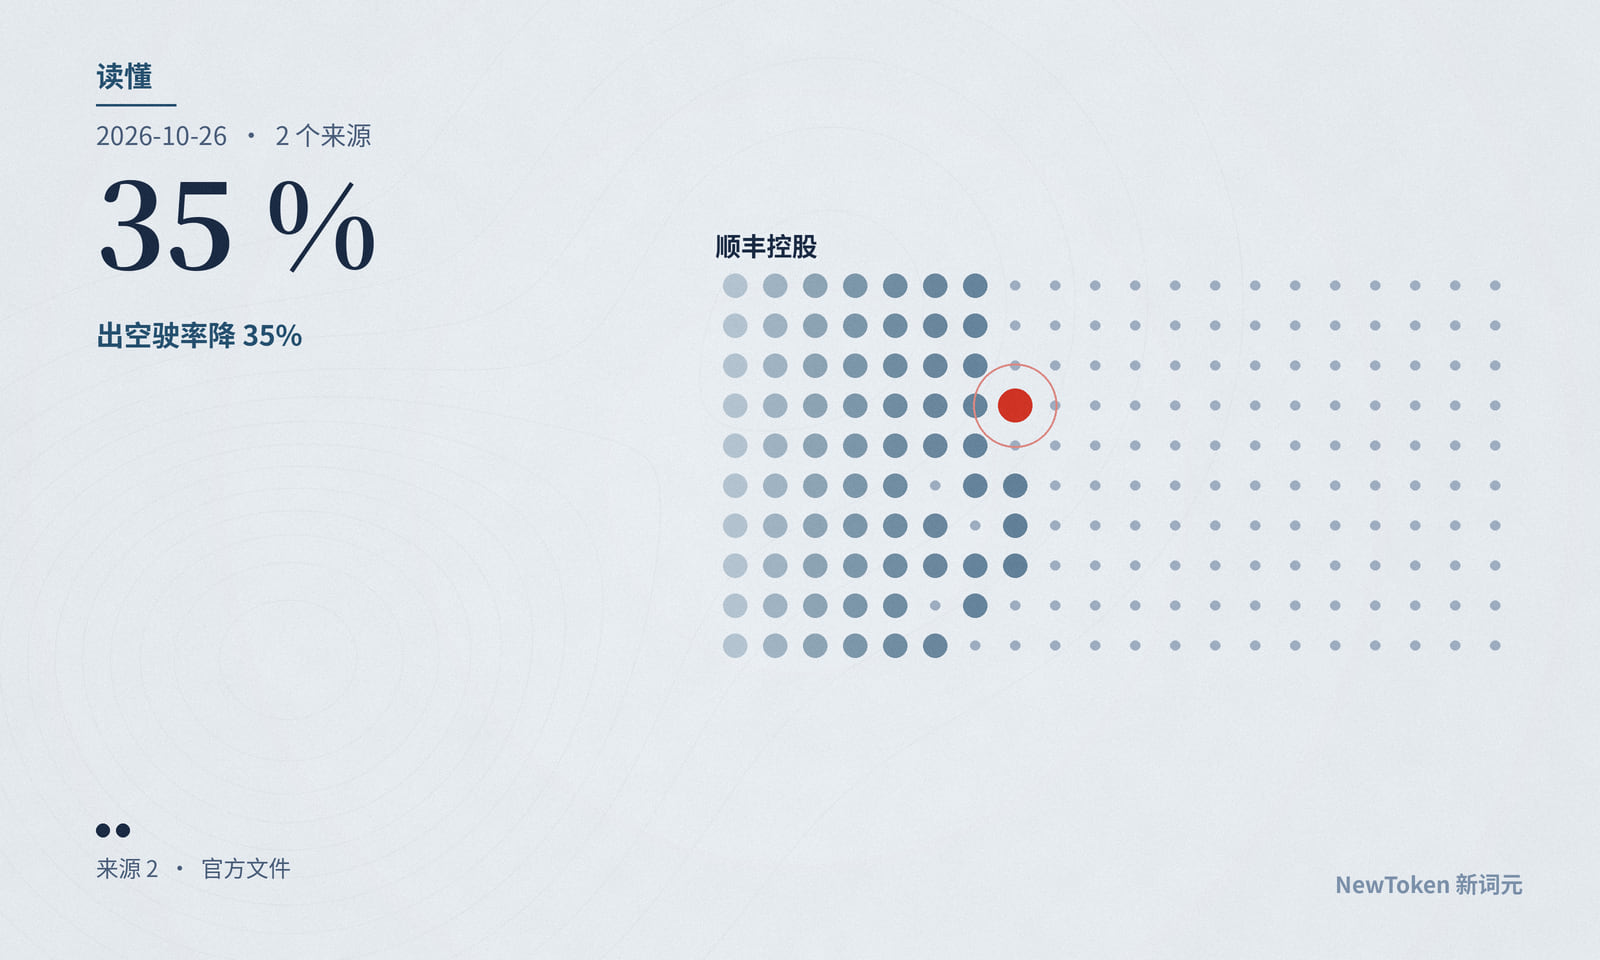
运营类:陆网规划智能体在报告期末全网推广后,网络规划岗人均每天节省 2 小时;车辆装载率诊断从 2–3 天复盘变成次日发现;全网车辆空驶率降低 35%;支线重排优化上百条线路,支线装载率提升 3 个百分点。履约侧,干支线自动化排班率超过 98%,调度方案采纳率超过 90%;快件异常诊断准确率超过 90%。
成本类:中报只有一句「上半年已开始助力成本节降」,没有金额。另一个数字是单价:每百万 token 消耗成本较年初下降超过 90%,这是模型调用的单价,不是任务成本,也不是物流成本。
代价与踩坑
第一个坑在口径漂移。同一个「十多亿元」,中报写的是「新增签约收入」,电话会记录写成「助力业务增收高达十多亿元」。分析推断:签约金额通常要在之后若干期才陆续确认为收入,中途还可能缩水或流失,后一种说法容易被转述成已到账的收入;依据是中报用的是「新增签约收入」口径,而不是营业收入。
第二个坑在成本端对不上。智能体用得最深的是陆运,而据电话会记录,上半年运力成本占收入比同比上升 1.9 个百分点,管理层解释为二季度油价上行,以及加投陆运直发干线、加密国际航线。人工成本占收入比下降 1.4 个百分点,管理层归因的第一条是控制了人工成本占比较高的低价电商件,第二条才是智能化、无人化技术。分析推断:在这两条成本线里,智能体的贡献目前无法和油价、业务结构、无人车等因素分开;依据是公司对两条成本线的解释都同时列了多个原因,且没有给智能体单独的金额。
第三个坑在人工确认。采纳率超过 90%,意思也是仍有不到一成的调度方案没有被采纳。电话会记录用的是另一个词:「AI 调度指令执行率突破 90%」。采纳和执行不完全是一回事,公司没有说明被否掉的方案是什么原因。
哪些已证实、哪些只是宣称
已由定期报告写明、可以核对的事实:上半年营业收入 1,555.1 亿元、同比增长 5.9%;智能体覆盖的环节;约 1.5 万个员工自建智能体;超万名员工参加 AI 培训。
公司自己的归因,按企业宣称读:十多亿元新增签约收入里有多少是智能体带来的,没有对照组;空驶率降低 35%、装载率提升 3 个百分点,没有说明基数、统计范围和对比期,也没有说明同期有没有线路调整、车型更换等其他变化。
明确还没有的:规划与履约智能体节省成本的金额。电话会上管理层对 2027 年的展望是「AI 在增收、降本各个维度都将有较大的增量空间」,这是展望,不是结果。
最强反方
最有力的反驳是:要求一家物流公司把智能体的降本单独算成金额,本身就不现实。成本由油价、件量、线路、车型共同决定,任何单一技术都很难剥离;空驶率降低 35% 在物流行业是实打实的硬指标,车少跑空,油和过路费就省了,只是被二季度油价上涨盖住了。何况据电话会记录,上半年扣非归母净利润 50 亿元、同比增长 9.3%,说明整体经营在变好。
我们部分同意:空驶率是很有分量的运营指标,降本方向大概率是对的。我们不让步的地方在于,方向对不等于金额已经出现。公司自己也只写了「开始助力」,没有写省了多少;扣非利润增长同样有业务结构调整、单票收入提升等多个来源。分析推断:如果空驶率的改善足够大,它应当在运力成本或单车成本里留下可以单独说明的痕迹,公司下一份定期报告是否给出这个数,是检验这个判断最直接的方式;依据是中报已经给出了单车日均任务里程同比提升超过 20% 这类可以向成本换算的中间指标。
我们不知道什么
- 十多亿元新增签约收入在什么时间段确认、确认了多少,和没有智能体派单时的转化率相比高多少。
- 空驶率降低 35% 的基数和统计范围:是全网自营车辆还是部分线路,对比的是哪个时期。
- 被否掉的不到一成的调度方案是因为什么:路况、司机、客户要求,还是模型错误;人改动之后的结果有没有回流训练。
- 1.5 万个员工自建智能体里,有多少每天被使用。
接下来看什么
顺丰的三季度经营数据和年报会不会给出规划与履约智能体的成本节降金额;如果给,口径是否写明对比基数。其他快递公司在定期报告里是否也开始按环节披露智能体效果。
顾行的看法:智能体进物流,最先能算清的是销售,因为签单有金额;最难算清的是调度,因为省下的钱会和油价、线路、车型搅在一起。下一份报告给不给这个金额,比再多一个智能体数量更值得看。
来源
- 顺丰控股 · 2026 年中期报告(港交所披露版,2026-08-28) 官方文件
- 顺丰控股 · 投资者关系活动记录表(编号 2026-06,2026-08-28 业绩电话会,深交所巨潮披露) 官方文件
引用与数据Markdown 镜像