每日简报 · 2026-10-26
信息截止:2026-10-26 08:11(北京时间)。主要覆盖 10-25 08:09 至 10-26 08:11,即中国的周日与美国的周六晚到周日。周末窗口几乎没有大厂发布,本期补入 7 天内未写过的三件事并标明实际时间:CNBC 关于英伟达担保敞口的长篇报道(美东 10-24 上午,即北京时间 10-24 晚)、江苏「词元券」财政政策(10-24)、数学家组织 AHM 的成员承诺(New Scientist 10-20 首报,成员数 10-25 更新)。已与 10-23 至 10-25 三期对比:AWS 产能售罄、Apollo「493 家公司零回报」、Replit 折扣、Storm-0940、AAIF 新项目、Block Dessa、Kimi K3.1 Pro 本期不再重复,只写增量。
一、今日判断
周末没有新模型抢头条,账本却越翻越清楚。英伟达在资产负债表外为新兴云厂商和 OpenAI 的数据中心背了数千亿美元的担保与承诺,它最大的被担保方 CoreWeave 的违约保险价格已超过 11%;Anthropic 的公开版招股书最快本周一出现,恰好撞上微软、谷歌、亚马逊三家财报——而这三家既是它的投资人、算力供应商、渠道,也是竞争对手。与此同时,蚂蚁百灵开源了 560B 总参数、MIT 许可的 Ling-3.1-flash,一周之内中国厂商连续放出百万上下文的开源 MoE,卖点都是「在别人家的编程智能体里好用」。我的判断是:这一周 AI 产业要回答的不是谁更强,而是风险落在谁的账上。英伟达的答案是「上游替下游担保」,开源厂商的答案是「自己垫付训练成本、把模型免费交给用户」,两种做法都是让成本先记在别人账上换采用速度,真正的检验是终端付费能不能在担保到期和免费红利退坡前接上。
Anthropic 公开招股书最快周一出现,同一周三大云厂商交财报:47% 的收入走它们的渠道,4500 亿美元算力合同也签在它们身上
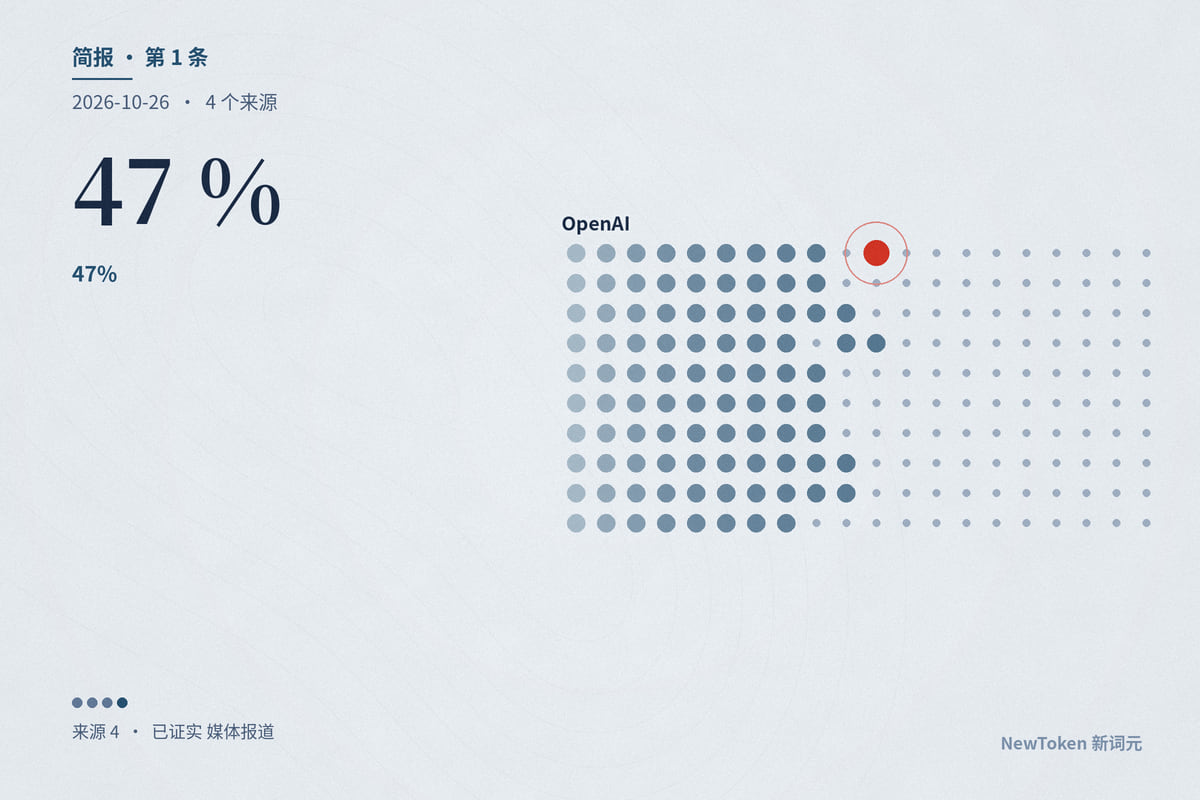
为什么重要:这是第一家前沿实验室把账本完整摊开,而它的三大合作方会在同一周用自己的财报给出另一半答案。10-25 那期写了「AWS 卖到 2028」和价格战;把两边对起来,就能回答「AI 收入里有多少是在云厂商之间转圈」:Anthropic 的收入有近一半经由云市场入账,它的成本又大头付给同一批云厂商,云厂商的 AI 增长里也有一部分来自 Anthropic 本身。我的立场是,招股书里最值得读的不是估值,而是三个数字:毛利率在价格战下的走向、前两大客户占比的变化、以及云市场渠道收入按总额还是净额确认(OpenAI 曾指责 Anthropic 按总额计收入,Anthropic 回应称遵循既定会计准则)。反方检验:保密版本的数字可能在公开版中修订;招股书时间表多次后延(此前传 10-23),本周仍可能不出现;收入经由云市场完成不等于依赖,也可能只是大企业的采购习惯。
英伟达从卖芯片变成「担保人」:表外为新兴云和 OpenAI 背书超 1400 亿美元,被担保方 CoreWeave 违约保险价格超 11%
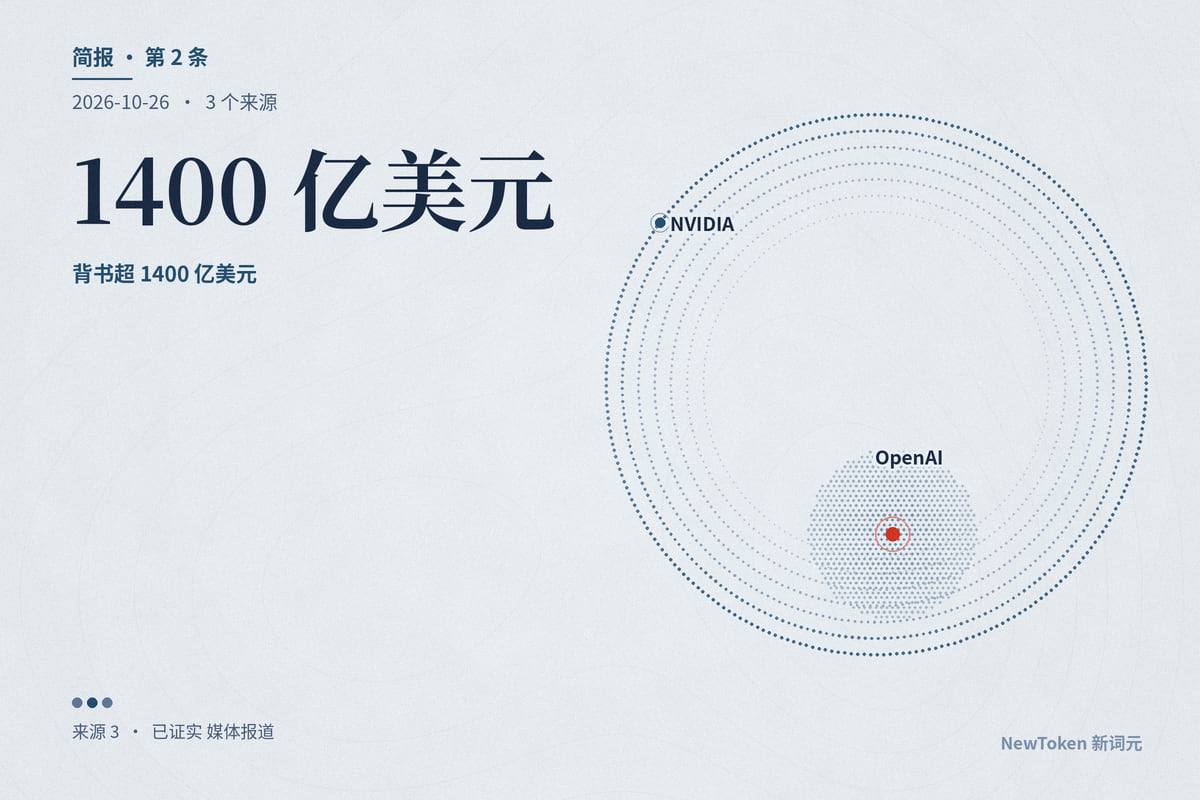
为什么重要:英伟达的担保让下游以英伟达的信用评级借钱,于是芯片销售提前兑现;代价是风险没有消失,只是挪到了英伟达的表外。这正是 10-25 那期「算力卖到 2028、回报出不了科技圈」的融资侧:如果终端需求撑不住,第一个出问题的不是实验室,而是借钱买卡的新兴云,然后是给它们兜底的人。我的立场是,CoreWeave 的利差已经比任何分析师报告都更直白地给这条链定了价,接下来最重要的不是英伟达的营收,而是它季报里表外承诺的增速是否继续快于营收增速。反方检验:大多数担保只在违约时触发,穆迪认为短期内芯片残值大概率高于合同约定的残值,风险可控;英伟达上半年自由现金流约 700 亿美元,有能力承受;BIS 也承认循环投资有锁定关键投入的合理性。
地方政府开始补贴「用 token」:江苏推出词元券,单个主体最高补 500 万元;广州 AI 促进条例公开征求意见,要建全市算力调度与交易机制
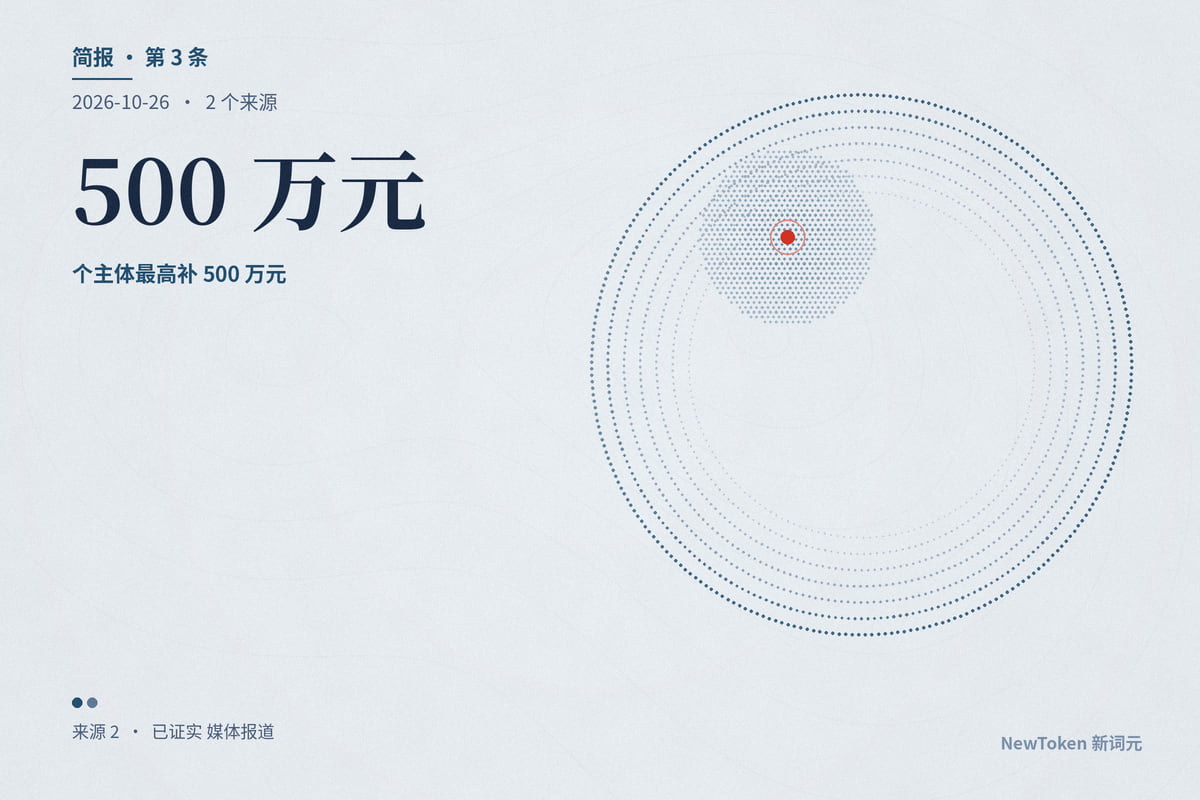
为什么重要:过去两年地方政策的主角是「建算力」(建智算中心、发算力券给供给方),这两份文件把钱和规则往「用算力」一侧挪:补贴直接给买 token、买语料、做模型的需求方,并用条例去撮合场景和首次采购。这与 10-25 那期 Apollo「主流企业不愿为最新模型付钱」形成对照——中国地方政府在用财政替企业承担一部分试错成本。我的立场是,词元券的意义不在 500 万元的额度,而在它把「token 消耗」正式写成了可补贴的生产投入,这会推动国产模型厂商把价格和计量单位往「按 token 计费」统一。反方检验:补贴容易催生「为领券而调用」,账面消耗增长不等于真实采用;各地政策叠加可能加剧低价竞争;广州条例仍在审议,最终文本可能变化。
- 中共江苏省委网转载新华日报 已证实
- GMT Eight:广州拟立法促进人工智能发展 媒体报道
蚂蚁百灵开源 Ling-3.1-flash:560B 总参数、25B 激活、百万上下文、MIT 许可,自报 SWE-bench Pro 68.74
为什么重要:一周之内,中国厂商连续放出百万上下文、二三十 B 激活的开源 MoE,而且都把「在别人家的编程智能体里好用」写进卖点。这说明开源模型的竞争对象已经不是别的开源模型,而是 Claude 和 GPT 在编程智能体里的默认位置——正好接上 10-25 那期写的价格战:骨架标准化之后,一个 MIT 许可、8 卡可部署的模型,就是企业压价时手里的筹码。我的立场是,这类发布的价值要看第三方复现,不看模型卡:自报 SWE-bench Pro 68.74 与 Terminal-Bench 4 仅 46.03 之间的落差,恰好说明「修 bug」和「长时间在终端里干活」是两种能力。反方检验:所有成绩均为厂商自报;560B 模型对多数企业仍不算轻量;讯飞「全国产算力训练」的说法缺乏可核验的训练细节。
千余名数学家公开承诺不为商业 AI 公司工作、不发表 AI 生成的数学文本,654 人进一步承诺研究中完全不用 AI
为什么重要:前面四条讲钱,这一条讲人。数学是 AI 实验室最爱拿来证明「能做研究」的领域,也是第一个出现成规模、成建制拒绝合作的专业群体。它提示一个常被漏看的采用阻力:能力领先不等于专业社区接纳,实验室如何发布成果(一次 722 篇、不经同行节奏)会直接决定合作意愿。我的立场是,这个承诺对 AI 进步本身影响有限,但会抬高实验室获取顶尖专家标注与评审的成本,而这正是前沿模型在数学等领域继续提升最稀缺的投入。反方检验:成员数来自组织自报名单;承诺被组织自己称为「原则表达,而非法律约定」;1008 人相对全球数学研究者仍是少数,同时也有大量数学家公开使用 AI 工具。
引用与数据Markdown 镜像 · JSON · 事件 ID:evt-20261026-01、evt-20261026-02、evt-20261026-03、evt-20261026-04、evt-20261026-05