每日简报 · 2026-10-31
信息截止:2026-10-31 08:11(北京时间)。主要覆盖 10-30 08:14 至 10-31 清晨,即美东 10-29 晚到 10-30 周五收盘,以及中国的 10-30 周五。补入四件上期漏看、实际发生在 10-29(美东)的事:Reddit 季报电话会、DoorDash 季报电话会、Mistral Large 4 开放权重,以及 Cursor 扩展市场的恶意插件事件(10-30 有更新)。已与 10-29、10-30 两期对比,只写新增:谷歌季报与 AI Mode 变现偏低已在 10-29 期写过,本期只用作背景;DeepSeek 本轮融资 10-23 期写过约 1000 亿元的初步报道,本期写的是最终规模和投资方名单。
一、今日判断
周五,美股科技板块一天蒸发超过 1 万亿美元。直接的导火索是英特尔:它说内存紧缺压垮了电脑需求,股价一天跌了 29%。把这一周的材料放在一起看,钱的流向很清楚:上期写到三星靠内存赚到创纪录的利润,这期英特尔和整个电脑产业链在为同一件事付账。AI 数据中心把内存吸走了,代价落在了离 AI 最远的地方。
同一天的另外两份材料,说的是「使用」这一头。DoorDash 说,第三方 AI 智能体到现在一共只替用户下了「几百单」,而它每天的配送量在 300 万单左右;Reddit 说,谷歌的 AI 搜索「不带来流量」,10 月每周少了 100 多万次搜索引荐。我的判断是:AI 已经在改变流量和成本的分配,但还没有在改变用户的购买习惯。市场现在惩罚的不是 AI 不行,而是「钱已经花出去,用户行为还没随之改变」之间的时间差。这个时间差,比任何一份季报都更值得盯住。
英特尔一天跌 29%,纳指 100 单日跌 3.4%:内存紧缺开始反噬电脑产业,AI 股集体被重新定价
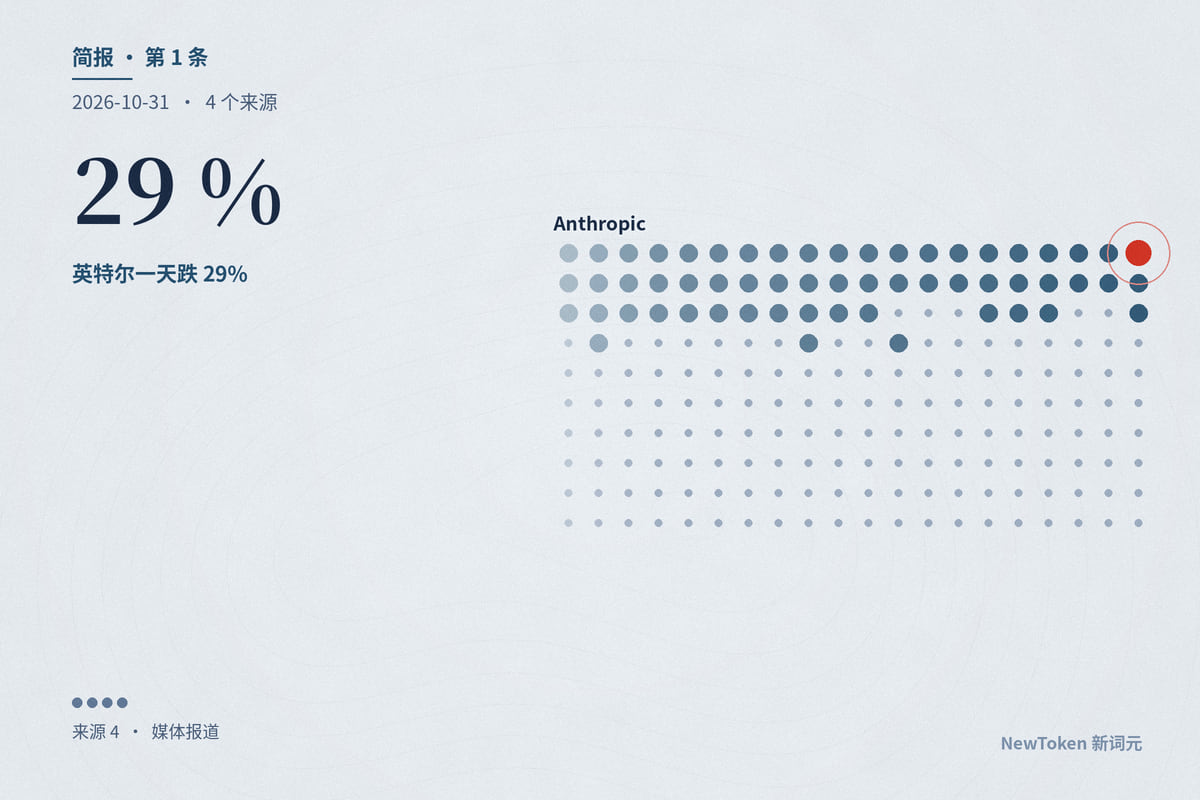
为什么重要:上期写到,三星 2027 年的 HBM 已经卖完,亚马逊在电话会上说内存成本在压 AI 利润率。英特尔的指引是同一条链的另一端:内存被 AI 数据中心吃掉,电脑整机成本上涨,需求下滑,最后传导到 CPU 厂商。我的立场是:这一轮下跌不是「AI 泡沫破了」,而是市场第一次把 AI 的成本当成一个会外溢到别的产业的变量来算。最先受伤的不是模型公司,而是消费电子这条与 AI 收入几乎无关、却要和 AI 抢内存的链。对普通读者,最直接的影响是明年的电脑和手机可能更贵、配置更保守。反方检验:英特尔的问题有一部分是自身的,以色列工厂停产和代工没有外部客户都与 AI 无关;单日跌幅受仓位拥挤放大,标普 500 离历史高点仍只有几个百分点;Anthropic 的增速放缓是从极高基数上的放缓,第三季度仍是正增长。
Reddit 说谷歌的 AI 搜索「不带流量」,10 月每周少 100 多万次引荐,准备强制登录;OpenAI 同日表态支持统一的 AI 训练偏好信号
为什么重要:过去二十年,网站把内容免费给搜索引擎抓,换来的是搜索带回的访问量。Reddit 给出的数字说明,这个交换在 AI 搜索里不成立了:内容照样被抓,访问量却不回来。谷歌在 10-28 的电话会上也承认 AI Mode 的广告变现偏低,等于搜索和内容两头同时在承受这次转换的成本。我的立场是:Reddit 的强制登录不是一个产品选择,而是开放网络开始「关门」的信号,内容平台会把公开内容变成登录墙后面的资产,再拿去和 AI 公司谈授权。OpenAI 支持统一信号是好事,但它只管「训练」,不管「搜索时实时读取并回答」,而后者才是 Reddit 流量下滑的直接原因。反方检验:Reddit 的引荐下滑有一部分来自谷歌对机器翻译内容的降权,Huffman 自己也提到了这一点;日活下滑是「如果持续」的假设;Reddit 本身靠数据授权拿钱,夸大 AI 搜索的冲击对它的谈判有利。
DoorDash:第三方 AI 智能体至今只下了「几百单」,而它每天配送约 300 万单
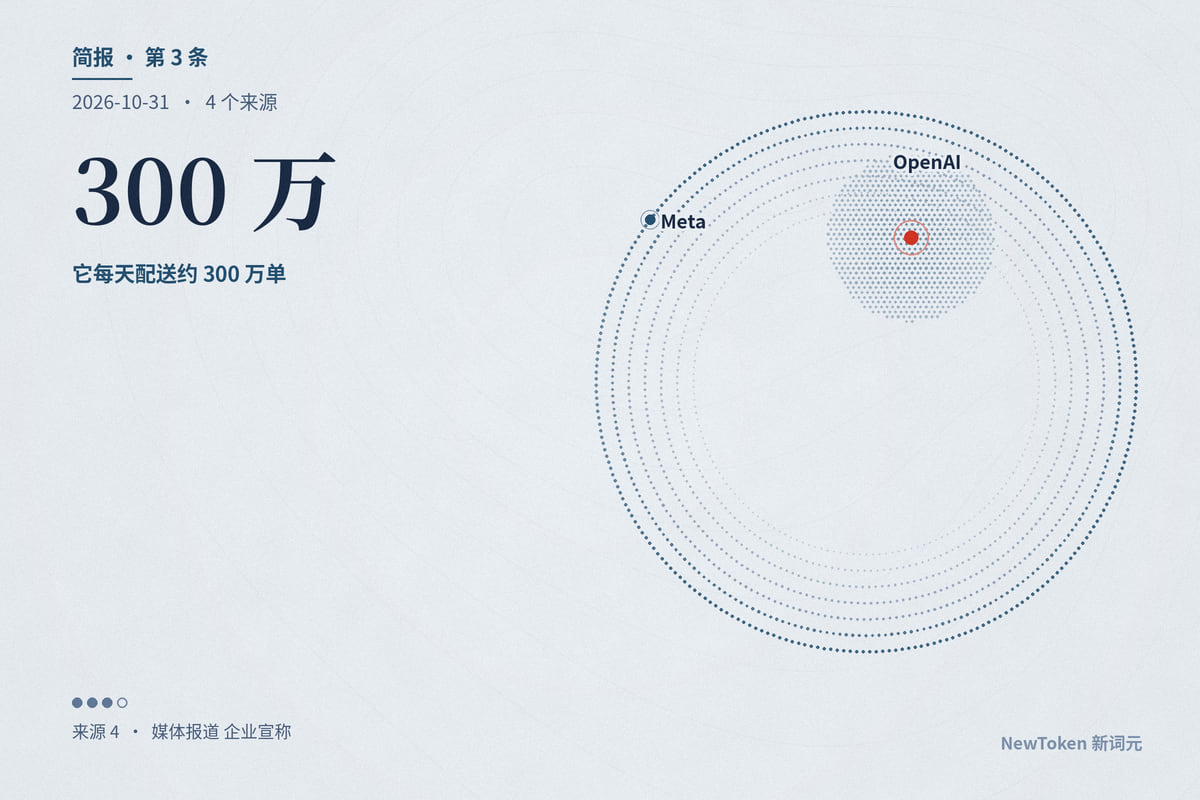
为什么重要:过去一个月,「智能体替你购物」是行业讲得最多的故事之一,OpenAI 的 Dots、Meta 的 Muse 都在往这个方向推。DoorDash 给了第一个来自真实商家、带数量级的反面数字。我的立场是:这个数字不说明智能体没用,而是说明「替我下单」这个场景对普通用户来说门槛还太高,用户要把地址、支付、口味偏好都交出去,换来的只是少点几下屏幕。智能体真正先跑通的,更可能是企业采购、比价、复杂行程这类决策成本高的场景,DoorDash 把 MCP 接口定位在企业订餐,也说明它是这么看的。Ethan Mollick 10-30 在 X 上评论 OpenAI Dots 时说,现在的个人智能体最大的问题是你看不清它在做什么、知道你什么、会替你做什么,这和低使用量可以互相印证(观点线索)。反方检验:「几百单」只算第三方智能体,不包括 DoorDash 自家的 AI 入口,它没有披露自家入口的单量;多数第三方智能体上线时间很短;亚马逊的屏蔽说明平台本身也在压低这类流量。
Cursor 扩展市场出现冒充 Claude Code 的恶意插件,在线约 11 小时,试图在开发者电脑上装 SSH 后门
为什么重要:编程智能体的扩展本身就有读写文件、执行命令的权限,冒充一个最受欢迎的编程智能体插件,是投入很小、回报很大的攻击方式。我的立场是:这件事比一般的插件投毒更值得警惕,因为攻击者冒充的正是开发者最愿意给高权限的那一类工具;而且这次被污染的是 IDE 厂商自营的市场,不是开源注册表,说明「从官方渠道装」已经不足以作为安全的前提。上期写到 OpenAI、Anthropic 在监控自家模型会不会越界,这次提醒的是另一面:智能体的风险不只来自模型本身,也来自它所在的分发和插件链条。反方检验:恶意代码有错误,在多数机器上没能真正开启远程登录;暴露窗口约 11 小时,受影响人数没有公布;Cursor 披露迅速、给出了检测和清理脚本。
Mistral 开放 1 万亿参数的 Large 4 权重:开源阵营多了一个欧洲选项,但许可证给「卖 API」的公司留了一道门
为什么重要:前几期我们写到,开放权重模型与闭源模型的差距重新拉大,排在开放阵营前面的多是中国模型,而且其中一部分被报道用了对手的输出训练。Large 4 的意义不在于登顶,而在于给欧洲和不想用中国权重的企业提供了一个万亿级的本土选项,这和上期写的加拿大政府入股 Cohere 是同一种逻辑:可控和归属本身在被定价。我的立场是:最值得注意的是许可证。Mistral 允许所有人免费用,唯独不让别的云厂商拿它的模型去卖 API,这是在学 Llama 的做法,用开放换生态,同时把最赚钱的托管生意留给自己。所谓「开源」正在分化成不同的商业设计,企业选型时要读许可证,而不只是看排行榜。反方检验:排名第五说明它在综合能力上并不领先;部署门槛是至少 4 块 GB300,绝大多数企业只能通过 API 使用;「开放权重中最强」的领域说法来自 Mistral 自己,完整技术报告还没发布。
企业买 AI,开始先问「数据去哪、钱花哪」:OpenAI 推出 Private Intelligence,Anthropic 给 Claude Enterprise 加上用量报告和团队预算
为什么重要:这两件事和第 1 条的市场情绪是同一个问题的两端。NBC 的报道提到,一些企业客户已经在收紧 token 预算,并且在追问 AI 到底带来了多少收益。模型公司的回应不是再推一个更强的模型,而是给采购方一个「看得见的账本」和「管得住的边界」。我的立场是:企业 AI 的竞争重心正在从模型能力转向治理能力,谁能让 CFO 和安全负责人放心签字,谁就能拿到下一年的预算。但也要看到,Smart Reports 靠分析员工对话来证明价值,本身就会引出新的隐私和劳动关系问题,「不用于评价个人」只是厂商承诺,企业内部怎么用,厂商管不到。反方检验:私有推理还是预览版,没有公布第三方审计;两家都没有披露有多少企业在用这些功能;用量报告证明的是「用了多少」,不等于「赚了多少」。
中国 AI 资本逆着美股走:DeepSeek 本轮最终规模报道为 1055 亿元、估值 6155 亿元,可灵 198 亿元增资完成交割
为什么重要:同一周,美国市场在给 AI 投入打折,中国资本在给头部模型公司加码。更值得看的是投资方名单:长鑫存储和中芯国际是芯片制造,沐曦是 GPU,宁德时代是能源,vivo 是终端,美团和小红书是应用。我的立场是:这不是财务投资,而是产业链在用股权锁定和头部模型的关系,上游想要确定的订单,下游想要优先的接入。这和美国大厂用算力合同绑定模型公司是同一种结构,只是换成了股权。反方检验:DeepSeek 的数字来自外媒和知情人士,DeepSeek 没有确认,估值口径(投前还是投后)不清楚;可灵是公告确认的已证实事实,但没有披露估值;国内大额融资有相当比例来自产业基金,资金到位节奏和条款外界看不到。
引用与数据Markdown 镜像 · JSON · 事件 ID:evt-20261031-01、evt-20261031-02、evt-20261031-03、evt-20261031-04、evt-20261031-05、evt-20261031-06、evt-20261031-07