谁来填满 Anthropic 买下的那些算力?
Anthropic 招股书显示,算力承诺半年涨了约五倍、多半不可撤销,收入却按用量计费、增速放缓。本文认为,按 1.5 万亿美元以上估值定价,风险偏向股东一侧。
专题Anthropic IPO 追踪:估值、收入口径与 S-1 · Anthropic:持续追踪主线算力与资本
本文提纲5 节
Anthropic 上市,把几千亿美元、多半不可撤销的算力账单交到了公开市场股东手里。谁来填满这些算力?按招股书给出的条件,答案只有一个:增长本身。合同到期必付,收入却按用量计费、大客户随时能走,而增速已经放缓。
我的判断是,Anthropic 是一家了不起的公司,但按 1.5 万亿美元以上的估值,这份结构的风险主要落在公众股东身上。
10 月 26 日,招股书挂上了美国证监会的系统。三百多页里,我看得最久的是一个空白。
截至 9 月 30 日及之后签下的采购承诺和租约,“合计承诺支出超过 $ ,”,美元符号后面什么都没有。The Verge 也注意到了这个空白。按惯例它会在修订稿里补上,但最难回答的那一行,恰好留在了最后。
半年里,算力承诺涨了约五倍
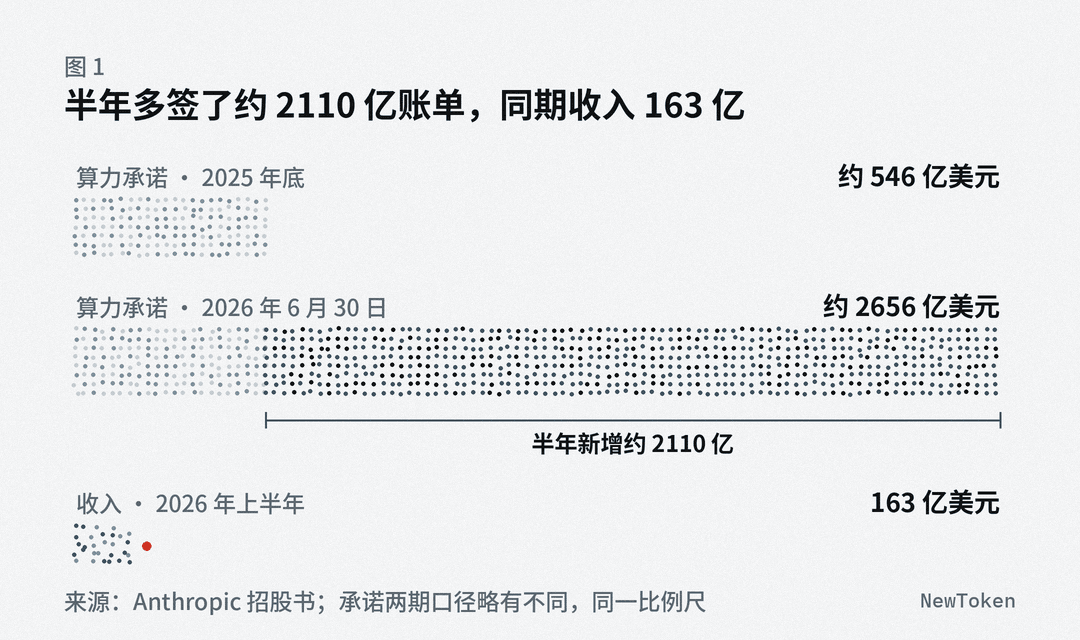
先看已经填上的数字。招股书财务附注显示,2025 年底不可撤销的合同承诺约 546 亿美元;到 2026 年 6 月 30 日,固定或最低保证承诺约 2656 亿美元。
同期,尚未起租的算力与基础设施租约,从约 502 亿美元涨到约 3214 亿美元,最长 20 年。两项口径不同,相加约 5870 亿美元,这是分析推断,不是招股书给出的合计。The Verge 把 6 月后新签的合同算进来,估计至少约 8500 亿美元。
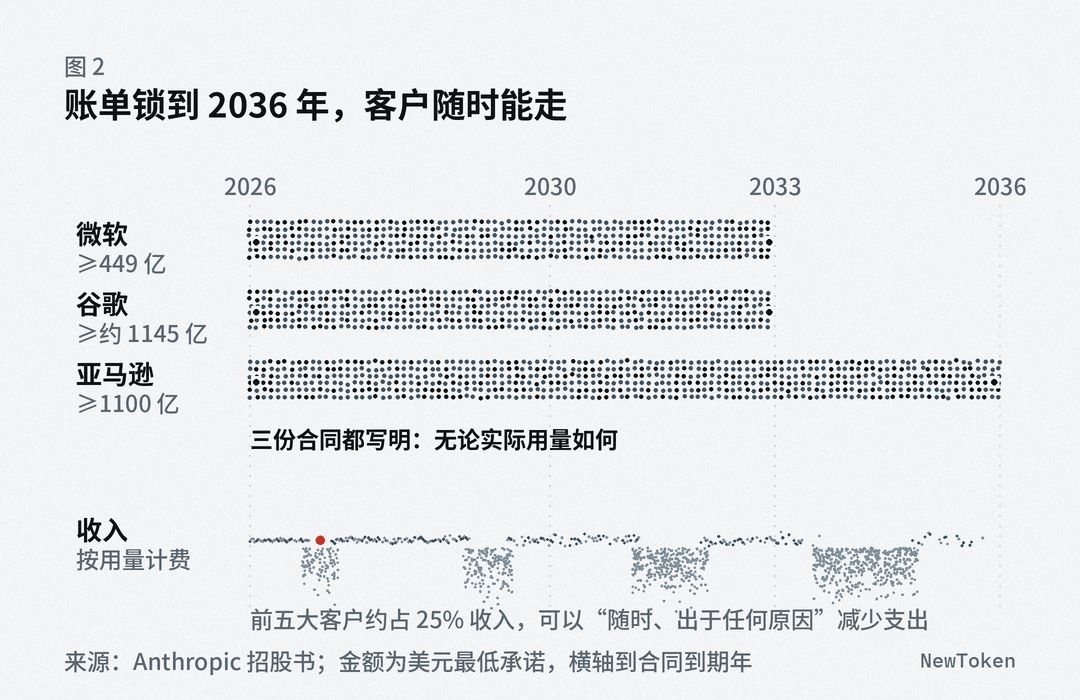
逐笔看:微软至少 449 亿美元,到 2033 年;谷歌至少约 1145 亿美元,到 2033 年;亚马逊至少 1100 亿美元,到 2036 年。三份合同都写着“无论实际用量如何”,用不满就要补差价。另有与博通相关的设备租赁,五年租金约 1252 亿美元,不可撤销。
对照一下:2026 年上半年,Anthropic 收入 163 亿美元。
IFR 援引 Forrester 分析师 Brian Hopkins 的话:Anthropic 先把算力买了,“现在它需要你的工作负载”。PitchBook 分析师 Harrison Rolfes 的判断(The Verge 援引)是:“增长不是可选项,合同已经预设了增长。”
成本锁到 2045 年,大客户却没有长约
账单是刚性的,收入是流动的。招股书承认,许多大客户没有长期合同或合同即将到期,可以“随时、出于任何原因”减少支出。前九个月,前五大客户贡献约 25% 的收入。
渠道更集中。上半年约 48% 的收入经由云厂商的应用市场成交,云厂商还占 58% 的应收账款。亚马逊、谷歌、微软同时是它的供应商、投资人、分销商和竞争对手,招股书自己把这列为利益冲突风险。
编程入口的归属也在变。The Motley Fool 援引行业报道称,SpaceX 和微软是 Anthropic 最大的两家客户,前者旗下的 Cursor、后者的 GitHub Copilot 都是开发者调用 Claude 的主要入口;公司本身未点名。
SpaceX 公告显示,它在 8 月以 600 亿美元完成收购 Cursor。Cursor 官方博客写道,加入后将用 SpaceX 的算力训练更强、运行更便宜的模型。而 SpaceX 旗下的 SpaceXAI,正是 Anthropic 最高 1205 亿美元 GPU 合同的另一方。
招股书还写到,前九个月约 5% 至 7% 的收入,来自后来被认定违反使用政策或商业条款的客户。公司说这个比例会下降。
价格往下走,第三季度环比增速降到 45%
Anthropic 的增长靠每一代模型更强,但模型越来越像,价格就会掉。招股书自己写道,Claude Opus 5.5 让客户每项任务的成本比 Opus 5 下降约 40%。
法新社援引晨星数据称,同等水平的文本处理价格从 2024 年底的 17 美元降到约 0.5 美元;Anthropic 9 月把 Opus 降价 20%。
研究机构 Epoch AI 估计,开放权重模型平均只落后前沿约四个月。CNBC 5 月援引 Artificial Analysis 的测算,跑完同一套评测,Claude 最强模型约 4811 美元,智谱 GLM 约 544 美元。
增速已有信号。路透援引知情人士称,Anthropic 在投资者日披露第三季度收入约 168 亿美元,环比增长 45%;法新社称第二季度环比增长 145%。第三季度数字是报道口径,招股书里对应位置仍是空白。
二季度有了经营利润,但账本还有三处要细看
看多的一方会说:二季度收入 116 亿美元,经营利润约 9.7 亿美元,上半年经营现金流为正 39 亿美元。这些都成立,但有三处要细看。
第一,利润表里已经没有毛利率。2025 年公司把费用改按性质分类,不再单列营业成本和毛利。CNBC 提到的 85% 毛利率是隐含推算,不是公司披露的数字。
第二,上半年股权激励 22 亿美元,调整后经营利润 16 亿美元。把股权激励排除在外,才由亏转盈。
第三,公司自己预告,大量新增算力上线时费用会先于收入确认,利润率“可能收缩”,而算力通常提前 12 到 18 个月锁定。今天的利润率,部分来自算力还没到货,这是分析推断,依据就写在招股书里。上半年筹资净流入 1108 亿美元,账上 1317 亿美元现金主要来自融资。
看多理由成立,76 到 101 倍市销率仍然太贵
公平起见,最强的看多理由要摆出来:二季度收入同比增长 1368%,算力费用只增长 300%;每 1 美元算力换回约 2.08 美元收入;净收入留存率约 900%。晨星分析师认为,只要用量增长够快,价格降 90% 也不会让总支出缩水。
这些回答的是过去一年卖得好不好,没有回答未来二十年能不能一直这样卖。900% 的留存率,是在爆发期顶部测出来的;1317 亿美元现金,面对的是数千亿美元的承诺。
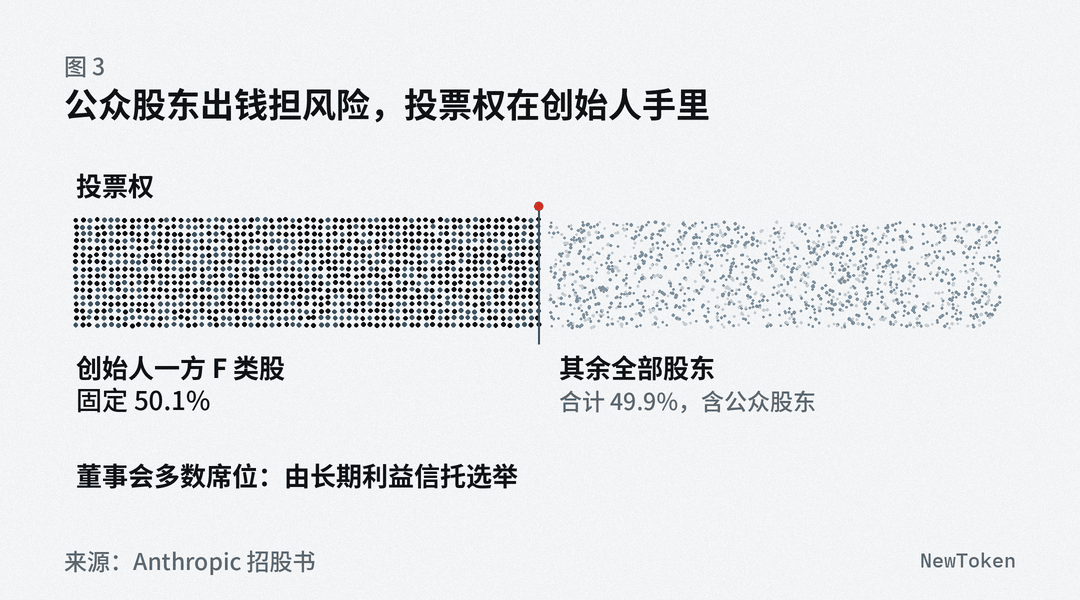
治理上,公众股东也说了不算。创始人一方持有的 F 类股固定拥有 50.1% 的投票权;长期利益信托选举董事会多数席位。PitchBook 的 Rolfes 对 Business Insider 说得很直白:公众股东不会控制这家公司。公司还可以在股价每涨 50% 时,再向公益基金增发最多 2% 的股份。
估值是落点。CNBC 报道,Anthropic 5 月估值 9650 亿美元,上市目标据报为 1.5 万亿到 2 万亿美元。按招股书,截至 6 月的四个季度收入约 197 亿美元,对应约 76 到 101 倍市销率,这是分析推断。这个价格的前提是:增长不能停,价格不能崩,客户不能走。
Anthropic 赌的是模型越强、需求越大,于是先把未来二十年的算力买了下来。赌对了,它会是这个时代最重要的公司之一。但这份招股书里最确定的是账单,最不确定的是谁来付。等那个空白的承诺总额补上,如果它明显低于外界估算,或者第四季度增速重新加快,这个判断要收窄。
(本文为作者观点,不构成投资建议。)
来源
- 招股书 · Anthropic, PBC Form S-1(2026-10-26) 官方文件
- The Verge · Anthropic's business plan: Build God or die trying(2026-10-29) 媒体报道
- IFR · Anthropic takes to stormy waters with US$100bn sink-or-swim IPO 媒体报道
- 路透 · Investors temper Anthropic IPO valuation expectations(2026-10-15,StreetInsider 转载) 媒体报道
- 法新社 · Anthropic's record IPO faces some big questions(2026-10-27,Yahoo Finance 转载) 媒体报道
- CNBC · Anthropic's IPO could be 'speculative fiction' or a 'generational moment'(2026-10-27) 媒体报道
- CNBC · Cheap AI could derail OpenAI and Anthropic's IPOs(2026-05-20) 媒体报道
- SpaceX 公告 · Form 8-K 完成收购 Cursor(2026-08-14) 官方文件
- Cursor 官方博客 · Cursor is now a part of SpaceX(2026-08-14) 企业宣称
- Business Insider · What smart people are saying about Anthropic's IPO paperwork(2026-10-27) 媒体报道
- The Motley Fool · Two Customers Account for a Fifth of Anthropic's Revenue(2026-10-21) 媒体报道
引用与数据Markdown 镜像